花呗秒到账二维码平台是否可信?
花呗作为支付宝生态中的信用支付工具,其核心功能始终围绕账户绑定的银行卡进行资金划转。所谓"秒到账二维码"的传播往往依托于第三方平台的诱导性宣传,这类平台通常以"无需绑定银行卡""即时提现"等噱头吸引用户。从技术逻辑看,花呗的支付流程需经过支付宝风控系统的多重验证,任何脱离官方渠道的二维码均无法接入真实交易链路。用户若在非官方场景下扫描此类二维码,极可能遭遇资金被盗或个人信息泄露风险。
部分仿冒平台通过伪造花呗界面设计,制造视觉混淆,诱导用户下载虚假APP。这些平台往往利用"秒到账"的噱头,掩盖其非法资金转移的本质。实际操作中,用户输入的支付密码、验证码等敏感信息会被直接截获,而平台方则通过技术手段将资金转移至关联账户。此类操作完全规避了支付宝的交易监控体系,形成闭环式资金窃取链。值得注意的是,这类平台通常会在短时间内频繁更换域名,增加用户识别难度。
从技术验证维度,用户可通过支付宝官方渠道查询绑定账户的交易明细。真实花呗交易会产生明确的账单记录,而非法平台往往无法提供完整的交易凭证。此外,正规支付流程需经过支付宝的风控校验,包括用户身份认证、设备指纹比对等环节,任何绕过这些验证的交易均存在极高风险。建议用户通过支付宝APP内"我的花呗"模块查看实时交易状态,避免依赖第三方平台的模糊提示。
当前互联网金融诈骗呈现高度隐蔽化趋势,部分仿冒平台甚至通过社交软件群组进行精准投放。用户需警惕"高收益""零门槛"等诱导性话术,此类宣传往往与非法资金转移存在直接关联。建议在遇到可疑支付场景时,优先通过支付宝客服热线进行人工核实,避免因轻信第三方信息导致财产损失。同时,定期检查账户绑定的银行卡信息,确保支付安全链的完整性。
相关文章
分付额度如何转化为现金
分付额度的套现逻辑本质上是通过信用工具实现资金周转。用户常将额度转化为现金用于应急或投资,但需明确其本质是信用借贷而非免费资金。平台通过分期付款或账单分期形式,允许用户将额度拆分为多期还款,实际操作中...
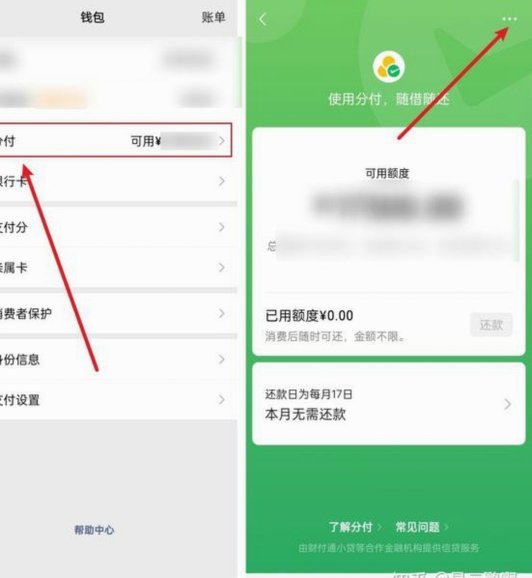
微信分付套现:风险与可能
微信分付作为微信支付生态中的新型信用工具,其核心功能是为用户提供"先享后付"的消费体验。从技术实现层面看,该产品依托微信支付的账户体系和风控系统,通过大数据分析用户消费行为来核定信用额度。与传统信用卡...
花呗套现真的合法吗?
### 花呗套现,现金违法吗? 花呗作为一种信用支付工具,其便捷性让不少人趋之若鹜。然而,一些人为了获取资金,试图通过“套现”操作,甚至在“贴吧”等平台上寻求帮助。这种行为看似是利用了支付工具的漏洞...
花呗二维码提现全流程解析
花呗二维码的提现逻辑与支付宝账户存在本质关联,其核心在于资金流转路径的合规性。当用户通过花呗二维码完成收款后,资金实际进入的是绑定支付宝账户的余额或银行卡,而非花呗信用额度本身。这一过程需注意,花呗仅...

分期乐会员如何关闭?
### 分期乐会员关闭路径:用户决策心理与平台留存策略的博弈 在消费金融与会员经济高度交织的当下,分期乐作为头部平台,其会员体系的运营逻辑早已超越了单纯的金融服务,演变为一场精细化的用户运营实验。用...
分付24小时内取现多久到账?
近期,“分付”因其便捷性和灵活性吸引了大量用户的关注。关于“分付24小时取现多久到账”,这个问题的答案并不简单,因为它与银行的运作流程以及用户的具体情况密切相关。 首先,从技术层面来看,大多数情况...