微信分付套现:风险与可能
微信分付作为微信支付生态中的新型信用工具,其核心功能是为用户提供"先享后付"的消费体验。从技术实现层面看,该产品依托微信支付的账户体系和风控系统,通过大数据分析用户消费行为来核定信用额度。与传统信用卡不同,分付更强调场景化支付,例如在小程序购物、公众号打赏等场景中提供额度支持。但需注意,其额度并非现金等价物,而是基于信用的支付能力,这意味着用户在使用时仍需承担还款义务。
平台方通过多重技术手段构建了严密的风控体系。首先,分付账户与微信支付的实名认证体系深度绑定,任何异常交易都会触发风险预警。其次,系统会对消费场景进行智能识别,例如频繁在非生活类商户刷卡可能被判定为套现行为。此外,分付还引入了交易频率限制和金额阈值控制,单日交易笔数和单笔金额均设有硬性约束。这些机制共同构成了防止资金挪用的技术屏障。
对于有资金周转需求的用户而言,分付的信用额度确实存在一定的变现空间。部分用户通过绑定第三方支付工具或使用聚合支付平台,将分付额度转换为现金。但这种操作存在显著风险,不仅可能触发风控系统导致账户冻结,还可能因频繁交易被标记为异常行为。更严重的是,若被认定为恶意套现,用户将面临信用额度永久冻结甚至法律追责的风险。
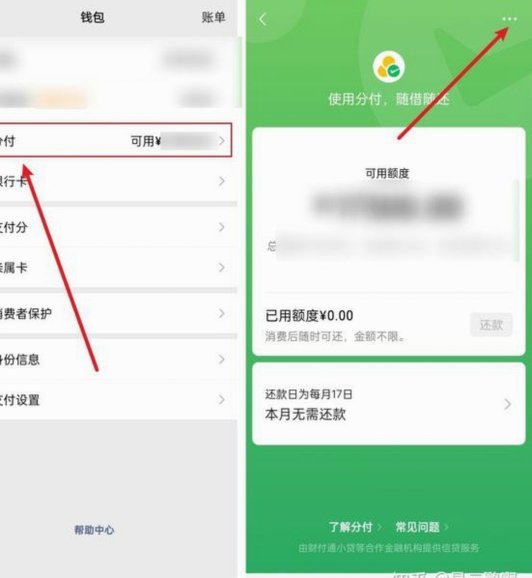
相较于传统信用卡,分付的信用额度具有更强的场景依赖性。其额度发放与用户在微信生态中的活跃度、消费频次、社交关系等多维度数据相关,而非单纯的信用评分。这种设计既降低了资金滥用的可能性,也限制了额度的流动性。同时,分付的还款周期和利率政策相较于信用卡更为灵活,但这种灵活性恰恰成为部分用户尝试套现的动机。
在监管趋严的背景下,平台方持续优化分付的风控模型。最新的技术手段包括引入区块链存证、生物识别验证和跨平台数据比对等。这些措施有效提升了资金使用的透明度,但也意味着任何试图绕过系统规则的行为都将面临更高的识别概率。对于用户而言,理解分付的本质属性,避免将信用额度视为现金替代品,才是规避风险的关键。
相关文章
分付套现:风险与防范指南
近年来,随着金融科技的迅猛发展,“分付”作为一种创新支付方式,迅速赢得了市场的青睐。然而,在实际应用中,部分用户可能会对“分付套现商家电话”的问题感到困惑或好奇。值得注意的是,直接寻求此类信息不仅违反...
如何将白条额度安全提现至微信
白条额度的提现逻辑与平台生态绑定存在本质差异。作为蚂蚁集团旗下的信用支付工具,白条的账户体系与支付宝账户深度耦合,而微信支付作为独立的第三方支付平台,其资金流转通道与支付宝形成技术隔离。这种架构设计源...
白条额度管理:高阶交易者如何构建风险控制体系?
白条加油额度,在杠杆金融策略中,并非简单的现金加速手段,而是一种复杂的风险管理和收益最大化的工具。理解其“套”的关键,在于将它视为一个与杠杆比例成比例上升的潜在收益池,同时必须深刻认识到伴随的风险指数...
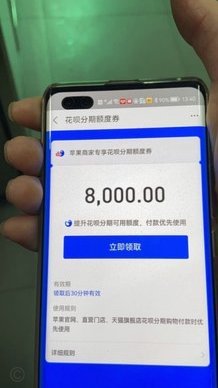
花呗秒套平台靠谱吗?背后风险几何
“花呗秒套平台”的概念,本身就自带着高风险的色彩。其模式的核心在于利用花呗的便捷支付功能,快速进行高额额度申请,再将这些资金用于投资或消费,并承诺通过平台快速回款。这种模式的可靠性,绝非简单的“好坏”...
分期乐额度:如何让它真正为你工作
### 额度的真正价值:不只是数字 分期乐的额度,表面上看是一串数字,但背后隐藏的是信用资源的分配。很多人误以为额度越高就越值钱,但实际上,额度的本质是银行或平台对用户信用能力的认可。变现额度的关键...

微信分付取现指南
了解“微信分付如何取现”这一话题,首先需要明确的是,微信分付是微信支付推出的一种消费金融产品,用户通过分付额度可以实现先消费后付款,但需要注意的是,分付不同于微信支付的零钱或信用卡取现,它涉及更复杂的...