分付额度如何转化为现金
分付额度的套现逻辑本质上是通过信用工具实现资金周转。用户常将额度转化为现金用于应急或投资,但需明确其本质是信用借贷而非免费资金。平台通过分期付款或账单分期形式,允许用户将额度拆分为多期还款,实际操作中需注意分期手续费率与资金成本的换算。例如,某平台年化费率12%的分期业务,实际资金成本可能高于市场利率,需结合自身资金需求评估利弊。
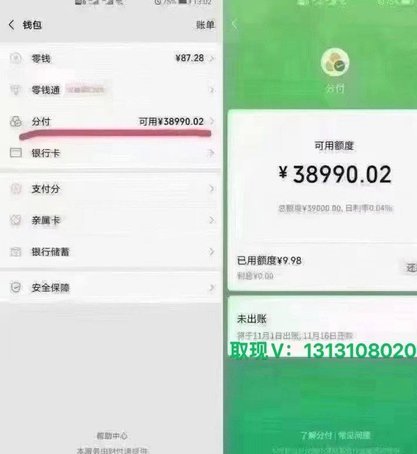
套现行为对信用记录存在双重影响。短期来看,频繁使用额度可能导致账单金额波动,影响信用评分模型中的负债率指标。长期而言,过度依赖分付额度会形成负债惯性,当还款能力波动时可能触发违约风险。部分用户通过多账户分摊额度的方式规避风险,但这种操作可能触及平台风控规则,导致额度被冻结或账户被限制使用。

替代性资金方案需综合考量成本与效率。信用卡现金分期虽能快速获取现金,但通常伴随高额手续费且还款周期固定,适合短期周转需求。而正规金融机构的信用贷款产品,虽然审批流程较长,但利率透明且还款灵活,适合中长期资金规划。用户应根据资金用途期限、利率成本及还款能力,选择最匹配的融资方案。
合规性操作是规避风险的核心。部分用户尝试通过虚拟交易或虚假消费套现,此类行为不仅违反平台使用协议,还可能涉及法律风险。正规渠道的额度使用应遵循"先消费后还款"原则,避免过度透支导致的财务压力。同时,需关注平台的费率政策变化,及时调整资金使用策略以降低隐性成本。

资金周转的终极目标是实现财务健康。过度依赖分付额度可能掩盖真实的财务状况,建议用户建立清晰的收支规划,合理分配资金用途。当额度使用率达到预警阈值时,应优先考虑债务重组或资产优化方案,避免陷入信用循环的被动局面。理性使用信用工具,方能实现资金价值的最大化。
相关文章
分付套现:风险与防范指南
近年来,随着金融科技的迅猛发展,“分付”作为一种创新支付方式,迅速赢得了市场的青睐。然而,在实际应用中,部分用户可能会对“分付套现商家电话”的问题感到困惑或好奇。值得注意的是,直接寻求此类信息不仅违反...
多头借贷为何导致贷款秒拒?
近年来,随着金融科技的迅速发展,“多头借贷”现象在网络上引起了广泛关注。所谓“多头借贷”,是指用户在同一时间申请了多个贷款产品,但最终可能因为风控系统的交叉验证而被多家平台同时拒绝贷款申请的情况。这种...
美团月付套现风险警示:官方渠道无此服务
近期,关于“美团月付套现电话微信是多少”的问题在网络上引起了广泛关注。实际上,这种行为不仅是不道德的,更是违法的。美团月付是一种信用支付方式,旨在为用户提供便利,但任何形式的套现都违背了平台规则和法律...
美团月付回收平台:灵活还款新方案
## 美团月付回收平台的商业逻辑与潜在风险 美团月付回收平台的出现,并非简单的押款行为,而是对消费习惯转变和用户信任的精妙解读。它提供的核心价值在于,允许用户将美团支付账户中的余额转化为更具流动性的...

如何安全关闭分期乐购物额度
关闭分期乐购物额度并非一个简单的操作,其背后涉及到用户信用、风险控制以及平台商业模式的复杂交互。直接“关闭”额度,意味着用户与分期乐之间的购买协议被终止,相应的信用评估、后续复贷机会都会受到影响。更重...
2021年羊小咩购物额度怎么用最划算
随着2021年的到来,羊小咩平台推出了一系列吸引用户的购物额度政策,旨在通过多样化的手段提升用户体验和消费动力。然而,在这个看似纷繁复杂的优惠政策背后,如何高效地利用这些购物额度成为了用户们热议的话题...