有信借钱靠谱吗?深度揭秘“信用”背后的金融模型
金融领域对于“有信借钱”的判断,绝非停留在道德层面的口号式肯定。如果用专业视角解构这一概念,你会发现它更接近于一套高度复杂的、由硬数据和软行为特征组成的风险评估体系。真正意义上的信用,从来不是一个单纯的主观感觉,而是一个可被量化、可预测的未来现金流模型。这套系统将你的历史还款记录、债务偿付能力(DTI)、资产周转效率以及生活稳定性等要素全部纳入到复杂的风控矩阵之中。它要求借贷双方从纯粹的人情往来,升维为基于商业逻辑的理性博弈。当信誉被制度化和模型化之后,个人无法通过口头承诺建立起真正的“有信”,唯一能够有效支撑的是时间和结构化的财务行为所堆积起来的客观证据链条。
在机构金融层面,“信用”已经超越了所谓的口碑推荐,进阶为一套全方位的数字指纹图谱。现代的征信系统和大数据风控模型,正是将这种抽象的“信任”进行了具象化、机械化的运作。它们不会询问你是否是个好人,只会精确计算你在某一特定时间窗口内能够承受多大的还贷压力,以及一旦出现黑天鹅事件时,你的风险抵御能力如何。从支付行为的连续性、信用卡的使用周期,到贷款产品的多元交织程度,每一个数据点都在为一份“可靠性报告”添砖加瓦。因此,与其相信的是道德上的信任,不如理解的是一种金融工程学意义上的“可追溯性和抗风险系数”。你的好信用,本质上是一份长期稳定的、经过市场检验的财务履约承诺函。
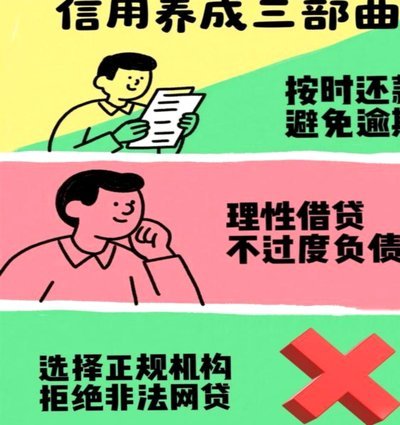
然而,仅仅拥有完美的征信记录和高可贷额度,并不能构成万无一失的借款保障。因为人类的行为经济学中存在一个巨大的灰色地带——它涉及关系资本和非结构化的风险。例如,一次突然的家庭重大变故、职业生涯方向性的突变,或者与共同抵押物相关的法律纠纷等,这些外部冲击往往是信用模型难以提前预测和量化的“黑天鹅事件”。因此,在实践中,即使是最完美的个人信用主体,也必须面临一定的超额风险敞口。专业的金融机构深知这一点,所以除了硬性风控指标之外,它们还会结合法律文件、可变现的抵押物或者第三方担保方的介入来构建多层防御体系,确保当核心信誉出现波动时,依然有物理和制度上的兜底机制。
最终,“有信借钱”的实现路径,从来不是等待一次性的奇迹发生,而是一个持续迭代、结构性优化的过程。它要求使用者具备一种极度透明和自我管理意识:把自己的财务状况视为一个必须定期盘点、不断修缮的系统工程。这包括但不限于:保持预算盈余的积极姿态、避免“寅吃卯粮”式的过度负债行为,以及在任何大额资金流出前建立起清晰的资金用途规划和预案机制。真正的信誉资产,不是一次性的成就展示,而是持续稳定的价值体现。只有当你的财务结构化程度足够高,能够经得起宏观经济周期波动的考验时,你才能真正实现从依赖“人情信用”向获得稳定、高效“制度信用”的跨越跃升。
相关文章
分期乐:年轻人的消费分期平台
分期乐作为一个平台,实际上是互联网消费金融领域中的一员。它成立于2013年,由北京趣店集团推出,专注于为年轻用户提供线上购物分期付款服务。不同于传统金融机构对信用历史和收入情况的严格要求,分期乐通过大...
得物佳物分期额度合理利用指南
近年来,分期购物平台逐渐成为消费者购买高档商品的首选方式之一。得物作为一个综合性的正品交易平台,在其平台上推出的“佳物分期”服务更是备受用户青睐。然而,关于如何合理利用这一分期额度的问题却引发了广泛的...
分付额度如何转化为现金
分付额度的套现逻辑本质上是通过信用工具实现资金周转。用户常将额度转化为现金用于应急或投资,但需明确其本质是信用借贷而非免费资金。平台通过分期付款或账单分期形式,允许用户将额度拆分为多期还款,实际操作中...
白条套现:企业现金流的隐形危机
近年来,"白条套现"现象在商业活动中逐渐显现,并引发了广泛关注和讨论。这种现象的本质在于企业通过将赊销形成的应收账款转化为现金,以缓解短期现金流压力。表面上看,这似乎是一种灵活的财务操作手段,但其背后...
微信分期码:金融的“隐形”扩张
微信分期付款码并非仅仅是支付界、面上的一个功能插件,它是移动支付从“单纯结算”向“信用金融”演进的缩影。在传统的扫码支付逻辑中,用户完成的是资金的即时转移与清算;而分期付款码的出现,本质上是将交易的时...
分付套现六大实战技巧解析
### 套现,这个词在金融领域既是技术活,也是高风险动作。它指的是通过某种方式将信用账户中的额度转化为实际可用的资金。比如,你有一张信用卡额度5万,但实际消费只有1万,剩下的4万就是可以“套现”的部分...