微信分付怎么提现还现金?
微信分付作为微信支付生态中的信用工具,其核心价值在于将用户信用转化为可支配的流动性。通过绑定银行卡或零钱账户,用户可将分付额度转化为现金,但需注意平台对提现频率和金额的限制。例如,部分场景下单笔提现上限为500元,且每日累计提现额度受账户等级影响。这种设计既保障了资金安全,也促使用户形成理性使用习惯。值得注意的是,分付额度并非等同于现金,其实际可用性取决于用户信用评分和消费行为记录。
现金还款的核心逻辑在于时间价值的转化。用户可通过提现将分付额度转化为银行账户资金,再通过线下支付或转账完成还款。这种操作模式下,资金周转周期直接影响还款成本。例如,若提现到银行卡后需3天完成还款,期间产生的利息成本可能抵消部分收益。同时,频繁提现可能触发风控机制,导致额度临时冻结。因此,用户需平衡资金使用效率与平台规则约束,避免因操作不当引发信用评分波动。
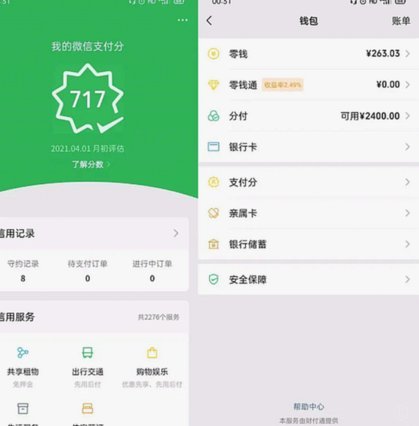
分付与现金的交互本质上是信用资源的再配置。用户可通过分付获取短期流动性,但需明确其本质是信用借贷而非免费资金。还款时若选择现金支付,需考虑手续费率与资金成本的综合影响。例如,部分场景下提现手续费率高达0.6%,而逾期还款产生的违约金可能远超此数值。这种隐性成本往往被用户忽视,导致实际还款压力远超预期。因此,建立清晰的资金使用计划,避免过度依赖分付流动性,是降低财务风险的关键。
在实际操作中,用户需警惕分付功能的边界。平台对"套现"行为的监控日趋严格,频繁的提现-还款循环可能被判定为异常交易。这种情况下,不仅会触发额度降级,还可能影响后续信用评估。建议用户将分付视为补充支付工具,优先用于高频小额消费场景,而非作为现金提取手段。同时,关注分付与信用卡、花呗等工具的协同规则,避免因跨平台操作产生额外费用。
分付系统的底层逻辑始终围绕信用管理展开。用户通过合理使用分付,可建立良好的信用画像,从而获得更高的额度和更优的利率。但需注意,任何超出平台规则的尝试都可能适得其反。例如,某些用户试图通过分付套现后立即还款,反而因系统检测到异常资金流动而被限制使用。因此,理解分付的运作机制,遵循平台规则,才是实现资金高效利用的前提。
相关文章
八维战略:打造高效安全的资金提现路径
提现行为本质上是一场跨越系统壁垒的资金流转博弈,绝非简单的账户转移。我们讨论的“八招”,核心并非指的是八种物理通道,而是涵盖了从资产属性到法律合规,构建资金出路的八个战略维度。首要维度,必须建立起对提...
分付额度如何转化为现金
分付额度的套现逻辑本质上是通过信用工具实现资金周转。用户常将额度转化为现金用于应急或投资,但需明确其本质是信用借贷而非免费资金。平台通过分期付款或账单分期形式,允许用户将额度拆分为多期还款,实际操作中...
如何轻松将分期乐额度提现?
分期乐是一款广受欢迎的消费金融服务产品,它提供的额度可以用于多种场景下的支付和借款。对于用户来说,了解如何将分期乐平台内的可用额度转换为现金变得至关重要。实际上,分期乐支持通过申请提现的方式获取现金,...
羊小咩不发货多久取消?
当消费者选择羊小咩的产品,无论是出于对其品牌的信赖还是对产品质量的认可,通常都会期待一个合理的发货时间。然而,在实际购物过程中,有时会遇到卖家延迟发货的情况。这不仅影响消费者的购买体验,也可能会引发一...
花呗秒套平台靠谱吗?背后风险几何
“花呗秒套平台”的概念,本身就自带着高风险的色彩。其模式的核心在于利用花呗的便捷支付功能,快速进行高额额度申请,再将这些资金用于投资或消费,并承诺通过平台快速回款。这种模式的可靠性,绝非简单的“好坏”...
分付套现攻略:如何安全高效操作
分付套现的核心逻辑在于信用额度的流动性转换,其本质是通过金融机构的信用评估体系,将虚拟信用转化为现实资金。这种操作往往依赖于平台的支付场景设计,例如通过线上消费、线下支付或账单分期等方式实现资金流转。...