如何安全关闭分期乐账户
分期乐作为消费金融场景的典型代表,其账户关闭机制涉及多重技术与服务逻辑。从用户行为分析,关闭操作本质上是系统对信用关系的终结确认。平台通过算法评估用户账户状态,包括未结清订单、还款记录、信用评分等维度,形成关闭可行性判断。值得注意的是,部分用户误将"关闭"理解为账户注销,而实际系统更倾向于通过"冻结"或"停用"方式保留基础数据,为后续服务预留可能性。这种设计既符合金融合规要求,也体现了平台对用户生命周期管理的精细化考量。
技术实现层面,分期乐关闭流程包含多层验证机制。用户需通过生物识别或二次密码确认身份,系统同步校验账户绑定的支付工具与实名信息。这一设计有效防范了账户盗用风险,但同时也增加了操作复杂度。对于高频使用场景的用户,平台可能通过行为分析预判关闭意图,推送个性化引导提示。例如检测到用户连续登录失败后,系统会主动推送账户安全建议,而非直接拦截关闭请求,这种动态响应机制显著提升了用户体验。
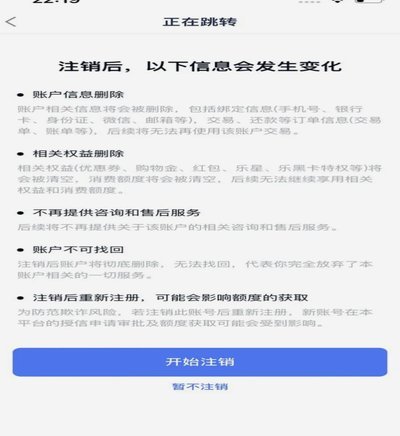
金融合规视角下,分期乐关闭操作需满足监管框架下的数据留存要求。平台需在用户主动申请后,完成交易数据的归档处理,确保符合《个人信息保护法》与《征信业管理条例》相关规定。值得注意的是,部分用户在关闭账户时可能忽略隐藏条款,例如未结清订单的自动延期规则。系统通过协议条款的显眼提示与二次确认,降低用户误操作风险,同时保障平台合法权益。这种设计平衡了用户体验与合规要求,体现了金融科技产品的专业性。
账户关闭后的服务延续性管理同样值得关注。平台通过数据脱敏技术,将用户基础信息与交易记录分离存储,既保障隐私安全又保留数据分析价值。对于有潜在复购需求的用户,系统可能通过埋点技术记录关闭行为,为后续精准营销提供数据支撑。这种"关闭即数据沉淀"的模式,使用户生命周期管理从单一交易行为扩展为持续的价值挖掘过程,反映了消费金融场景的深度运营逻辑。
相关文章
美团月付“套现”陷阱:如何彻底解除?
美团月付套现电话微信的解除,并非简单的“取消”操作,而是一个涉及多方利益纠葛、风险防范的复杂过程。核心问题在于,月付套现模式本身就存在一定程度的欺诈风险,通过虚假承诺、高额回报诱导用户,利用微信等平台...
精准获取月付额度秘籍
在金融领域,月付额度的获取往往涉及到复杂的数据分析和信用评估。要想精准地“套出”自己的月付额度,首先需要了解影响这一额度的关键因素,包括但不限于个人征信记录、收入水平、现有负债情况以及工作稳定性等。...
便荔卡账户金额达标解锁取现额度
近年来,随着金融科技的快速发展,各类信用支付工具如雨后春笋般涌现,“便荔卡”作为一种新型的信用支付产品,在市场中逐渐崭露头角。对于用户而言,最关心的问题之一便是:当账户资金达到一定金额时,如何解锁更高...
多头借贷为何导致贷款秒拒?
近年来,随着金融科技的迅速发展,“多头借贷”现象在网络上引起了广泛关注。所谓“多头借贷”,是指用户在同一时间申请了多个贷款产品,但最终可能因为风控系统的交叉验证而被多家平台同时拒绝贷款申请的情况。这种...
分付额度如何转化为现金
分付额度的套现逻辑本质上是通过信用工具实现资金周转。用户常将额度转化为现金用于应急或投资,但需明确其本质是信用借贷而非免费资金。平台通过分期付款或账单分期形式,允许用户将额度拆分为多期还款,实际操作中...
得物额度取现的官方途径
得物平台生态中的“额度”并非传统意义上的可自由流通资金,它本质上是一套与平台交易行为、积分系统和虚拟权益深度绑定的内部信用值。理解这一点是解决“取现平台”疑问的第一步。从结构层面看,得物搭建的额度系统...