便荔卡包提现到账要多久?
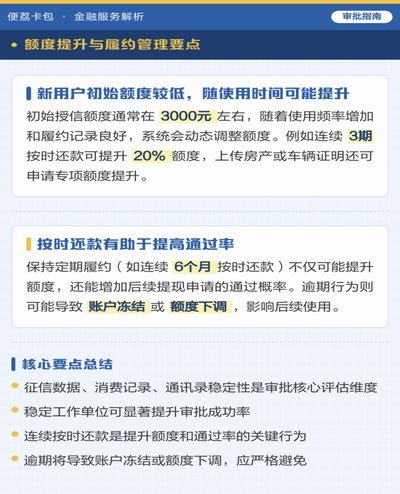
便荔卡包作为一种互联网金融产品,以其便捷快速的特点受到了不少用户的青睐。然而,关于其取现到账时间的问题常常成为用户关注的焦点之一。“便荔卡包”的提现服务主要依托于合作银行进行操作,因此具体到账时间会受...
花呗套现:一场信用与风险的博弈
回顾2021年的互联网金融生态,关于“套花呗2021”的讨论并非仅仅是单纯的资金周转需求,而是一场信用额度与流动性焦虑之间的博弈。在那段时期,随着消费信贷渗透率的激增,部分用户试图通过虚假交易、第三方...
京东白条提现陷阱揭秘
白条的本质是信用消费工具,而非资金渠道。它的核心功能是在京东生态内完成购物支付,享受账期内的免息或利息优惠。很多人把它当作类似信用卡的存在,认为可以像提现一样把额度变成现金。这个认知偏差从一开始就埋下...
桃多多额度提升的合规策略
在信用服务的精细化运营中,“桃多多”平台的额度套现机制远非简单的数字叠加,其核心逻辑在于用户行为数据的动态权重分配。平台通过实时分析交互频率、交易时序及风险偏离度,构建出多维信用评分模型。用户若频繁进...
得物无法提现怎么办?这几步操作帮你快速解决
面对得物App提现功能出现故障的情况,用户首先需要保持冷静。这种情况可能是由于系统维护、服务器过载或是账户验证问题导致的暂时性障碍。遇到此类情况时,第一步应当是访问得物官方的帮助中心或客服页面,查看是...
花呗套现技巧:揭秘背后的玄机与风险
**快速套花呗:一场信用游戏背后的玄机与隐忧** 在互联网金融快速发展的今天,支付宝的花呗已经成为众多消费者不可或缺的消费工具。然而,围绕“快速套花呗”这一话题的讨论却从未停息。所谓“快速套花呗”,本...
花呗贷款安全吗?背后的隐忧不容忽视
在便捷支付工具普及的当下,花呗等信贷服务已成为许多人日常消费的重要补充。然而,当贷款功能与消费信贷数据深度融合,平台安全性问题便浮出水面。表面上,这类服务依托庞大的用户数据和信用评估体系,看似降低了风...
美团月付套现真相:100元如何变成虚无
美团月付作为消费金融工具,其设计本质是通过信用额度满足用户短期消费需求,而非为资金流转提供通道。平台风控系统通过交易频次、金额、商户类型等维度构建多层防护网,任何试图通过虚构交易、虚增订单金额等方式套...
套花呗钱可靠不 怎么扣钱怎么回事
进行任何形式的“套现”,本质上是对消费信贷规则的绕行,这在金融产品设计层面,从本质上就是一种高风险的行为。当人们试图通过电商信贷平台(如花呗)进行这套操作时,首先必须理解的逻辑漏洞在于:信贷平台发放的...
便荔卡包合规性受质疑
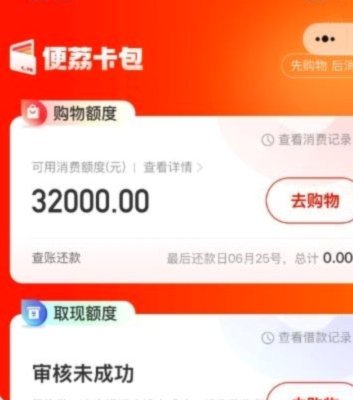
便荔卡包的合规性需从多维度审视。其运营主体是否持有金融牌照或相关资质,是判断其合法性首要依据。根据公开信息显示,该产品未在央行备案系统中登记,亦未在工信部APP备案库查到对应条目。这种监管真空状态可能...