携程“拿去花” 旅行先享后付
携程“拿去花”作为平台消费场景的延伸,其核心逻辑在于重构用户对旅游消费的支付认知。该功能并非简单的分期付款工具,而是通过信用额度的动态分配,将传统旅游预订中的预付模式转化为灵活的“先享后付”机制。这种...
花呗借款转微信步骤详解
要从“花呗”借款到微信,首先需要理解这两种支付方式背后的运作机制。花呗是阿里巴巴旗下的消费信贷产品,旨在帮助用户提前享受商品和服务,而微信支付则是广泛使用的移动支付工具。为了实现这一目标,用户通常需要...
支付宝花呗套现风险揭秘
花呗作为信用支付工具,其核心逻辑建立在用户信用评估体系之上。平台通过消费行为数据、还款记录、账户活跃度等维度构建信用模型,这种机制本质上是将用户消费能力转化为信用额度。当用户试图通过虚构交易或重复消费...
如何用ATM轻松提现“拿去花”信用额度?
如今,移动支付已成为人们日常生活的重要组成部分。然而,在一些特定场景下,如需提取现金或进行大额交易时,传统银行的ATM取款机依然是不可或缺的选择。“拿去花”作为一款信用消费产品,同样可以通过使用银行A...
除了传统贷款,面对资金短缺还有哪些融资与应对策略
当现金流断裂时,传统借贷渠道往往成为最后一道防线。此时可考虑抵押类融资,如房产抵押贷款或车辆质押融资,这类产品通常能突破信用额度限制,但需警惕利率陷阱。部分金融机构提供"过桥贷款"服务,适合短期周转,...
花呗商家平台:资金快速到账更简单
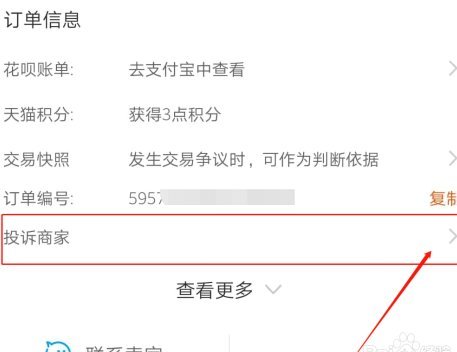
花呗兑现商家平台,是阿里巴巴生态系统中的一项重要组成部分。它允许消费者使用花呗支付方式完成交易,并且为合作商家提供了一个便捷的账款结算渠道。这一平台利用了支付宝和蚂蚁金服的强大技术支撑,使得商家能够更...
花呗套现暗藏哪些成本?
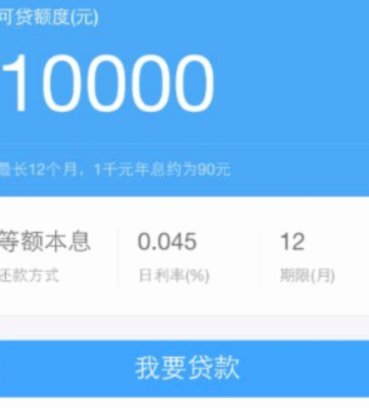
在当前的信用金融生态中,花呗套现行为背后往往伴随着不可避免的资金成本。提供此类服务的渠道并非免费公益项目,而是需要在风险灰域内通过收取溢价来覆盖交易损失和通道费用。市场流通的行情通常维持在百分之三到百...
白条到底能用在哪些地方?
白条,这个看似简单的支付工具,其应用场景远超我们最初的印象。它并非仅仅是小商户之间的简单交易,而是基于信用关系的金融工具,能够渗透到消费、投资乃至商业融资等多个领域。要理解“白条哪里可以用”,首先需要...
得物额度提现怎么操作?附详细步骤与安全指南
随着消费者对购物便利性的追求日益提升,各大电商平台也不断推出各种福利措施来吸引和留住用户。得物平台便是其中一家通过提供额度取现服务来增强用户体验的代表之一。对于许多用户而言,理解并掌握如何有效地从平台...
便荔卡冻结:便利时代的冰封
“便荔卡”这一概念的冻结,绝非仅仅是物质层面的供给中断,它指向的是一种完整的生活体验模式——即那种令人心安理得、无需费心就能获得的即时愉悦感。当这种“即刻的便利性”突然被冰封时,其深层次的冲击在于对个...