微信分付网页版如何进入?深度解析访问路径与权限机制
微信分付网页页面的访问路径需要突破微信生态的技术壁垒,其核心在于理解微信支付体系的权限隔离机制。微信分付作为信用支付功能,本质上依赖于微信支付的账户体系与风控系统,而网页端的访问权限受到严格的接口管控...
微信分期付如何轻松开通指南
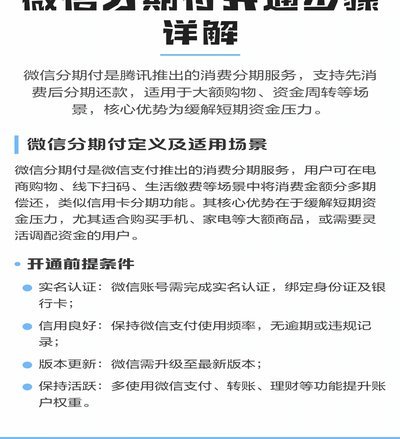
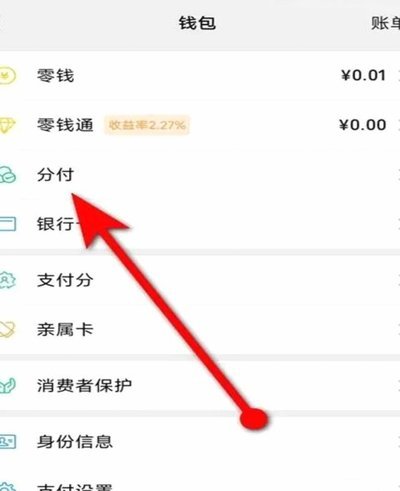
微信分期付的开通本质上是用户与微信支付生态的信用绑定过程。通过微信钱包首页的"信用卡"入口,用户需完成实名认证与绑定银行卡后,系统会自动推送分期服务选项。这一流程依赖于微信支付与多家金融机构的深度合作...
微信分付资金合法使用指南
微信分付是一种信用支付方式,用户可以先享后付,但如何将分付中的资金套现出来,尤其是在微信支付体系内进行操作,却存在一些技术和法律上的限制。首先,要明确的是,任何形式的套现行为不仅违反了微信的使用协议,...
微信分付怎么开通
近年来,随着消费者对便捷支付方式的需求增加,“分期付款”作为一种新的消费模式逐渐被广大用户接受。微信作为一个广受欢迎的移动支付平台,在2019年正式上线了“分付”服务,为用户提供了更加灵活多样的支付选...
微信分期如何开通借款功能
微信分期借款功能的开通依赖于用户账户的信用体系与支付场景的深度绑定。在微信生态中,分期服务并非独立存在,而是依托于微信支付的信用评估模型。用户需先完成实名认证与人脸识别验证,系统会基于绑定银行卡的流水...
如何在微信中轻松找到分期付款入口?
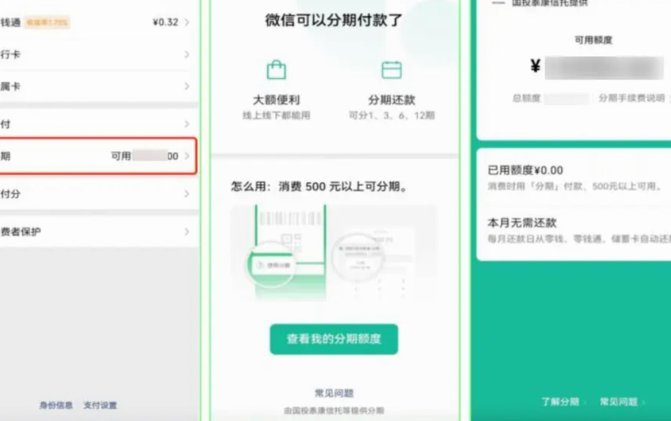
用户对微信分期入口的寻找并非简单路径查找,而是反映出对金融服务获取渠道的复杂需求。早期版本中,微信分期直接集成在“我”的页面里,以“借款”或“分期付款”的标签清晰呈现。然而,随着微信平台商业化策略的演...
微信分付套现策略与收益分析

微信分付的功能看似简单,却蕴含着复杂的利益关系。当我们谈论“套出来几个点的钱”,其实是在探讨这些关系中隐藏的博弈与策略。 并非单纯指通过技术手段获得收益,更在于如何利用分付机制,巧妙地将一部分资金从一...
微信分付套利与平台扣款:底层逻辑揭秘

微信分付的套利空间本质上是信用额度与资金时间价值的博弈。用户通过拆分账单周期、跨平台资金调配等手段,试图在支付结算与账期管理中创造差价。例如利用分付的账期优势,将短期资金需求转化为长期信用负债,再通过...
微信分付取现指南

了解“微信分付如何取现”这一话题,首先需要明确的是,微信分付是微信支付推出的一种消费金融产品,用户通过分付额度可以实现先消费后付款,但需要注意的是,分付不同于微信支付的零钱或信用卡取现,它涉及更复杂的...
