揭秘微信套现:技术与风险的双重困境
微信套现本质上是通过微信支付系统实现资金转移的灰色操作,其核心在于利用平台规则漏洞或第三方工具将电子账户中的资金转化为可支配现金。常见手法包括通过虚构交易将资金转入商户账户后提现、利用微信红包拆分功能进行资金拆解,或借助第三方支付接口完成闭环转账。这类操作往往发生在电商平台、微商交易等场景中,表面上看似合法的资金流动,实则通过人为制造交易链条规避监管,形成资金闭环。其技术路径通常涉及对微信支付API的逆向解析,或利用平台对虚拟商品交易的审核盲区。
该行为的深层动因与当前支付体系的监管盲区密切相关。微信支付作为中国最大的移动支付平台之一,其账户体系与银行系统存在数据断层,导致资金流向难以完全追踪。部分用户出于规避银行转账限额、逃避税务监管或进行非法资金转移的目的,将微信账户作为中转站。这种操作模式在跨境资金流动中尤为常见,通过多层拆分和多次转账,使资金最终流向境外账户。值得注意的是,此类行为已触及《反洗钱法》和《支付结算办法》的红线,但因其隐蔽性强,往往难以被监管部门及时发现。
从法律风险维度分析,微信套现可能引发多重合规问题。根据《刑法》第191条,若资金涉及洗钱、非法集资或逃税,操作者可能面临刑事追责。而微信支付作为金融机构,若未能有效识别异常交易,需承担相应的连带责任。更值得警惕的是,此类操作正在催生新型金融犯罪模式,如利用虚拟货币交易进行资金漂白,或通过境外服务器搭建非法支付通道。这些行为不仅扰乱金融秩序,还可能被不法分子用于电信诈骗、网络赌博等犯罪活动,形成黑色产业链。
技术层面的演变使微信套现手段持续升级。早期依赖人工操作的拆单模式,已被自动化脚本和智能算法取代,能够实时监测微信支付的风控阈值并动态调整交易策略。部分技术团队开发出"资金分仓"系统,通过控制多个商户账户实现资金分流,甚至利用区块链技术构建去中心化支付网络,进一步削弱资金追踪可能性。这种技术迭代不仅加剧了监管难度,也促使微信支付不断升级风控模型,形成技术对抗的动态平衡。
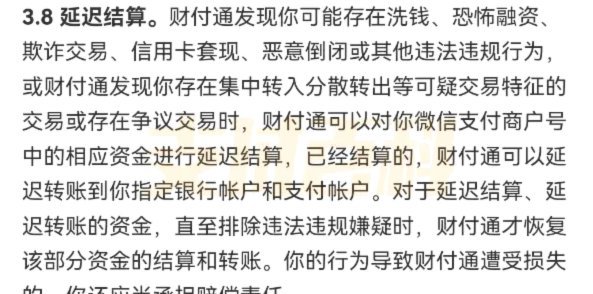
从生态影响角度看,微信套现正在重塑移动支付的信任基础。当平台账户成为非法资金的中转站,用户对微信支付安全性的质疑将影响整个移动支付行业的健康发展。微信支付虽已建立交易金额、频率、地域等多维度风控体系,但面对不断升级的套现技术,仍需在合规性与用户体验间寻找平衡点。未来监管层可能通过强化支付机构的反洗钱义务、完善资金流向追溯机制,以及推动支付账户与银行账户的深度绑定,从根本上压缩套现操作的生存空间。
相关文章
风控太严速拒原因解析
“风控太高了秒拒”这一现象在金融科技、互联网金融、电商等领域屡见不鲜,绝不仅仅是申请被拒的简单结果,更折射出平台或机构在风控体系建设上的复杂性和对自身风险的精细评估。我们常认为“风控太高”是申请人个人...
拿去花提现方法解析
拿去花作为一款新兴的社交电商平台,其提现机制一直备受用户关注。相较于传统电商模式,拿去花的提现流程并非一蹴而就,而是基于其独特的“社区分红”模式构建起来的。核心在于用户不仅仅是消费者,更是平台的活跃参...
如何提高分期乐额度?
分期乐的额度评估体系本质上是基于用户行为数据的动态模型,其核心逻辑在于风险控制与信用评估的平衡。平台通过分析用户的消费频率、分期金额、还款稳定性等维度,建立多维评分体系。例如,高频小额分期可能被判定为...
得物分期可否套现?
得物分期的核心逻辑建立在信用评估与资金流转的双重机制上,其设计初衷是通过分期付款降低用户消费门槛,而非提供套现渠道。平台对用户资质的审核严格绑定征信系统,分期额度的发放基于消费场景的合规性,例如购买潮...
微信群套现违法吗?商家参与风险大
“拿去花套现商家微信 取现”这一现象,在社交媒体运营和商家经营的灰色地带中,已经成为一个颇具争议的话题。从法律层面来看,简单粗暴地将此行为归结为“违法”过于简化,但同时也不能对其潜在的风险和法律风险视...

携程拿去花提现如何实现秒到账?
如何让携程“拿去花”的提现秒到账 许多人使用携程的“拿去花”功能时,都会遇到提现到账慢的问题。其实,只要掌握几个关键点,你也能轻松实现“秒到”。首先,我们必须了解,所谓“秒到”并非携程官方承诺的到...