为什么现在分期借钱这么麻烦?
分期乐早期的便捷性在于其轻量化的审批流程和相对宽松的借款门槛,迅速抓住了大量年轻消费者的需求。然而,近年来,用户反馈的分期乐借款越来越“麻烦”,这并非简单的偶然现象,而是多重因素共同作用的结果。首先,监管政策的收紧对整个消费金融行业产生了深远影响。为了合规,分期乐不得不加强用户资质审核,从早期的“一键借款”模式转向更加精细化的风控。这体现在身份验证、银行流水验证、甚至社交关系验证等环节,虽然提升了安全性,却也显著延长了借款时间,增加了用户操作复杂度。更重要的是,这种转变并非简单地增加审核步骤,而是对用户信息的深度挖掘和交叉验证,试图在控制风险的同时,精准评估用户的还款能力,这无疑增加了用户体验的负担。
其次,分期乐的业务模式转型也扮演了重要角色。从最初的纯粹消费分期,到如今涵盖生活缴费、教育培训等多元化场景,分期乐的业务范围不断扩张。为了适应不同场景的风险,平台需要针对不同类型的借款申请采用不同的审核标准和流程。例如,针对高额教育培训分期,平台会更加注重评估借款人的收入稳定性及还款意愿。这种差异化审核在一定程度上导致了流程的碎片化和复杂化。与此同时,分期乐为了盈利,积极拓展与电商、生活服务等平台的合作,将借款入口嵌入各种应用中。这种场景的增加,虽然方便了用户,但也分散了平台对借款申请的统一管理,容易出现审核标准不一致等问题,进一步加剧了“麻烦”感。
值得注意的是,分期乐的风控策略也发生了变化。早期,分期乐依赖于大数据风控模型,通过分析用户的消费行为、社交关系等信息来判断其信用风险。然而,随着用户群体的扩大,以及虚假信息、欺诈行为的增多,单纯依靠大数据模型已经难以有效识别风险。因此,分期乐开始加强人工审核,并引入了更加复杂的风险评估体系。例如,平台会对用户的还款记录、逾期行为等进行深度分析,并结合外部征信数据进行交叉验证。这种更加严谨的风控体系虽然提升了平台的安全性,却也显著延长了借款审批时间,增加了用户的等待成本。
这种变化反映了整个消费金融行业的一种趋势:从追求快速增长到更加注重风险控制和合规运营。在监管政策收紧、市场竞争加剧的大背景下,分期乐不得不采取更加谨慎的风险管理策略。然而,这种策略的实施必然会对用户体验造成一定的影响。分期乐需要在风险控制和用户体验之间找到一个平衡点,既要确保平台的安全性,又要尽可能地提升用户的借款效率。这意味着平台需要不断优化风控流程,引入更加智能化的风控技术,并加强与用户的沟通,及时反馈审核进度,缓解用户的不安情绪。未来,分期乐能否在复杂的市场环境中脱颖而出,很大程度上取决于其能否有效地解决用户反馈的“麻烦”问题。
相关文章
如何提升分期乐额度
在讨论如何获取分期乐的额度时,首先需要明确的是,分期乐这类消费金融平台为了保护用户信息安全和维护平台的稳定运营,通常会设定较为严格的信用评估机制。获取额度并不是简单的“套取”过程,而是需要用户通过正规...
花呗分期套现?小心高风险陷阱
花呗分期付款的机制,如果运用得当,确实存在“套现”的可能性,但需要深刻理解其底层逻辑,并对潜在风险保持高度警惕。传统理解中,“套现”指利用金融产品的流动性优势,快速变现资金。花呗分期付款的实质与传统贷...

花呗背后的那些“套路”解析
花呗作为阿里巴巴集团旗下的支付工具,以其便捷的“先买后付”模式迅速成为大众消费习惯的一部分。然而,用户在使用过程中,逐渐察觉到平台背后存在一些微妙的“套路”,这些套路并非恶意欺骗,而是通过精巧的商业逻...
提现状态:初审通过与资金流转
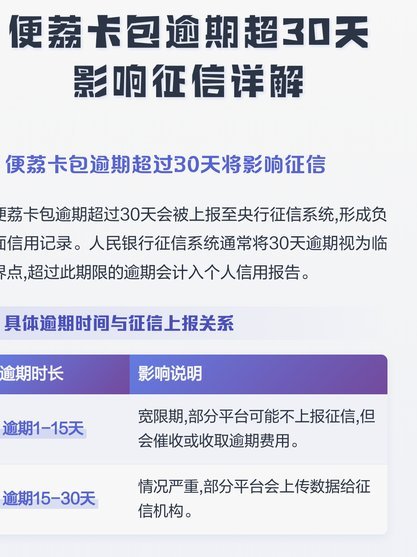
“便荔卡包初审通过提现中”这一状态标签,绝非简单的流程确认,它代表了一个复杂金融服务生命周期中极度关键的临界点。初审的通过本身意味着系统已经完成了多维度的合规性与有效性验证。从技术流程的角度剖析,这个...

深度复盘2021花呗的“套路”:这背后的金融陷阱是什么?
2021年花呗的“套路”与其说是技术手段,不如说是对信用消费和风险控制逻辑的深刻理解与应用。当年流行的“花呗分期+借记卡还款”套利模式,本质上利用了花呗分期手续费与银行借记卡每日/每月交易限额之间的差...

得物余额如何快速转支付宝
在当今金融时代,资金的流动性和便捷性已成为人们追求的核心需求之一。而“得物的钱”如何转移到支付宝,这一问题不仅关乎个人财务管理,更涉及到数字经济时代下的传统金融服务与创新支付方式之间的碰撞与融合。...