分期乐的法律身份探析
# 分期乐:合法网贷平台下的暗流
## 一、灰色地带下的挣扎与定义
分期乐作为互联网金融消费信贷领域的新秀,其业务模式游走在银行传统贷款与民间借贷之间。它不同于持牌金融机构如银行或信托公司开展的正规小额贷款业务,在法律界定上存在模糊空间。这种模糊性源于监管套利现象——传统金融机构因审批流程限制无法迅速满足小额、短期消费需求时,互联网平台凭借技术和效率优势填补了市场空白。
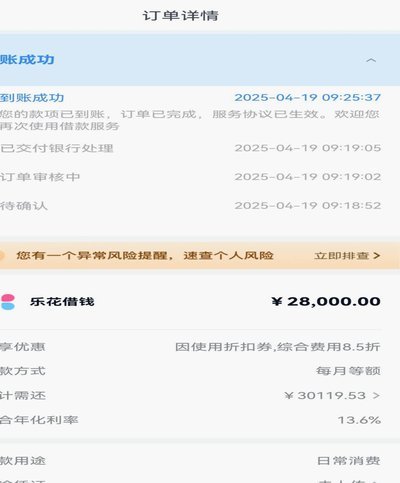
然而,这种边缘化定位正引发金融安全领域的隐忧。在缺乏清晰法律身份的背景下,分期乐通过大数据风控和灵活放款模式快速扩张,表面上符合"持牌与非法之间的中间态"特征,但实质上其业务边界尚未被传统监管框架完全接纳。尤其值得注意的是,平台对用户资质审核标准的实际执行情况、资金流向透明度等关键问题仍存在制度性争议。
## 二、营销策略中的法律红线试探
分期乐的商业模式建立在消费场景化基础上,通过与电商、社交应用等合作方的数据共享,在特定场景下精准投放信贷产品。这种"先用后付"模式看似创新,实则触及了金融消费者权益保护的核心问题——风险揭示义务的履行程度。
近期多个案例显示某些网贷平台存在过度营销现象:向不具备稳定还款能力的新手用户提供远超其承受范围的分期额度、采用诱导性话术推荐高息产品。这些行为与《网络小额贷款业务管理暂行办法》中"不得违反法律法规关于金融服务实体经济的规定,不得损害国家金融安全和扰乱正常金融秩序"的要求存在潜在冲突。
## 三、数据隐私与合规困局
在大数据时代,分期乐等互联网信贷平台的数据采集方式引发双重质疑:一方面,其基于用户消费行为预测还款能力的做法,在提升风控效率的同时也模糊了传统银行的信用评估边界;另一方面,个人信息处理原则中的"目的明确性""必要性"要求尚未完全落实。
某知名法律学者指出:"当前分期乐等平台在数据应用上存在'过度适应症'现象——消费者被算法不断推荐与其还款能力不匹配的产品。这种商业策略与《个人信息保护法》中规定的'不得通过误导、诱导等方式处理个人信息'原则相悖,实质上构成了对用户自主决策权的侵害。"
## 四、暴力催收与司法边界
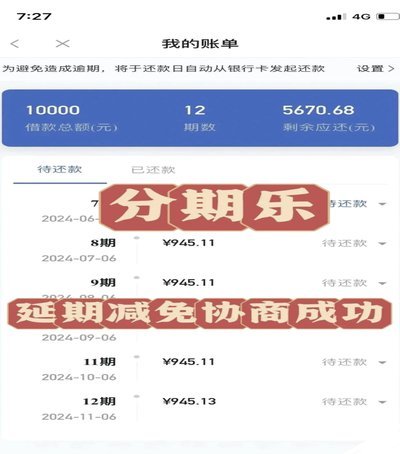
随着行业监管趋严和经济环境变化,分期乐等平台面临的债务违约问题日益凸显。在某些案例中,为追求不良率控制目标而采取的过度催收手段已经超出正常法律维权范畴:包括但不限于半夜电话骚扰、威胁曝光个人信息、私自更改还款计划等。
这些做法与《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第二十五条"债务人或者出借人一方利用技术手段、撮合服务等非法讨债的,应当认定为'其他方式实施预谋伤害''"条款存在潜在冲突。值得注意的是,司法实践中已经开始将这种新型催收方式纳入法律规制范围。
## 五、合规转型中的创新突围
随着监管政策逐步完善,持牌化成为行业发展的主要方向。截至2023年底,已有部分互联网信贷平台获得消费金融公司牌照或小额贷款公司经营许可,分期乐能否及时完成合规转型将决定其未来发展空间。
业内人士透露,在过渡期结束后,未持有相应资质的网贷平台可能面临业务模式重构:要么退出市场,要么寻求与持牌机构合作。这种转变要求平台不仅要满足准入资质条件,还要重新设计产品架构以适应更严格的监管框架和更高的风控标准。
## 六、行业生态重构下的新秩序
从金融消费者保护角度观察,分期乐等平台的崛起实际上改变了传统信贷服务模式:银行主导的标准化贷款向个人信用评估转型。这种转变虽然提高了金融服务效率,但也暴露了现行法律体系在应对新型金融产品时的滞后性。
立法部门正在积极回应这一挑战,通过《征信业务管理办法》修订、网络借贷信息中介机构退出机制等制度设计来规范行业发展。预计未来将出现更明确的风险分类标准和差异化费率政策,这对分期乐这类平台既是监管压力也是转型契机——合规经营才能在信用经济时代获得真正的市场认可。
在这个日新月异的金融领域里,法律边界正在快速重构。对于分期乐这样的互联网信贷创新者而言,未来的道路可能不再是模糊地带的选择题,而是精准定位和规范运营的能力考。
相关文章
得物App提现记录如何撤销
得物App的余额提现功能本质上是平台与用户之间的资金流转节点,其设计逻辑遵循金融合规原则。当用户发起提现操作后,系统会通过第三方支付渠道完成资金划转,这一过程涉及多层风控校验与账务记录。从技术实现层面...

花呗背后的那些“套路”解析
花呗作为阿里巴巴集团旗下的支付工具,以其便捷的“先买后付”模式迅速成为大众消费习惯的一部分。然而,用户在使用过程中,逐渐察觉到平台背后存在一些微妙的“套路”,这些套路并非恶意欺骗,而是通过精巧的商业逻...

微信分期使用全攻略
近年来,随着移动支付的普及,微信分期作为一种新兴的消费方式逐渐走入人们的视野。它不仅为消费者提供了更灵活的资金管理方案,也为商家打开了新的增长空间。本文将深入探讨如何有效利用微信分期功能,并分析其对个...

得物余额如何快速转支付宝
在当今金融时代,资金的流动性和便捷性已成为人们追求的核心需求之一。而“得物的钱”如何转移到支付宝,这一问题不仅关乎个人财务管理,更涉及到数字经济时代下的传统金融服务与创新支付方式之间的碰撞与融合。...

羊小咩App如何顺利注销避免坑爹操作
注销羊小咩app,看似是一个简单的操作,实则暗藏玄机,折射出平台运营模式与用户权益保障之间的复杂关系。这并非普通的软件卸载,而是一场涉及账户安全、资金清算、法律合规的多重博弈。许多用户在尝试注销时,往...

便荔卡包取现额度显示提现中,资金什么时候能到账?
关于“便荔卡包取现额度提现中能到账吗”,这一问题涉及银行卡的使用规则及银行的操作流程。首先,需要明确的是,便荔卡即为借记卡的一种,通常提供存款、转账和消费等服务,但不具备透支功能。因此,当我们讨论取现...