逾期不还拍拍贷的严重后果你了解吗?
逾期信息一旦录入央行征信系统,后果远比想象更为严峻。这笔违约记录会直接导致个人信用评分下降,进而触发多家商业银行的联合风控机制。即便拍拍贷已完成主体注销或转型为小额贷款公司,之前的借贷协议依然受法律条款约束。当你的负债状态被标记后,银行审批房贷、经营贷款时会面临极高的拒信率。这不仅影响当下的资金周转能力,还可能切断你未来三到五年内的信贷来源,迫使个人在就业市场中因融资能力受限而陷入被动境地。
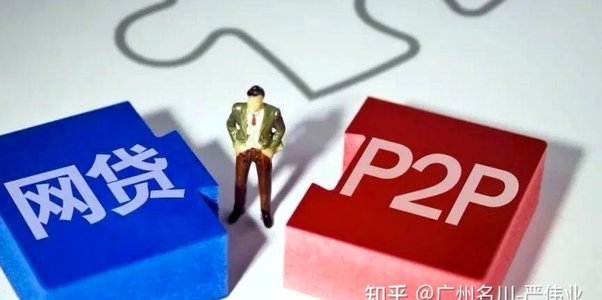
当债务持续未履行,催收方有权启动法律程序进行资产保全与诉讼追偿。平台或合作机构会向法院申请强制执行裁定,这意味着个人名下账户可能面临冻结措施,微信、支付宝支付通道亦可被直接阻断以限制资金转移。一旦进入司法判决阶段,法院将依据合同条款判定具体偿还金额,不再接受口头协商的模糊空间。此时债务人的财产处置权已被国家司法机关介入管理,任何试图隐瞒行径均会被记录在案并作为后续信用惩戒的依据。
高额债务引发的社会性后果往往超出法律条文之外的范畴,主要体现在职业与社交层面的隐性排斥。许多企业在进行背景调查时会将征信状况纳入综合考量,逾期记录可能导致求职者在关键岗位竞争中失去资格。部分行业对于高风险负债人员有明确的内部黑名单机制,即便没有官方惩罚也面临晋升或续约障碍。这种信任链条的断裂让个人在商业合作中难以获得合作伙伴的支持,进而影响家庭收入稳定性与社会资源的获取渠道,形成一种无形的隔离墙。
债务累积的代价往往具有复利效应,时间越长资金成本越高,且伴随着额外的罚息与违约金支出,这使得本金数额呈指数级增长。若不主动介入,利息会吞噬正常生活现金流,最终导致个人破产危机全面爆发。在事态恶化前寻求第三方调解或重新协商还款计划是止损的最优解,通过合法途径梳理财务债务结构能有效降低法律风险等级。将资金压力控制在可承受范围内才是解决核心问题的关键所在,而非盲目对抗导致的被动局面扩大。
相关文章
得物App提现记录如何撤销
得物App的余额提现功能本质上是平台与用户之间的资金流转节点,其设计逻辑遵循金融合规原则。当用户发起提现操作后,系统会通过第三方支付渠道完成资金划转,这一过程涉及多层风控校验与账务记录。从技术实现层面...
花呗提现为何不可行
近年来,随着互联网金融的蓬勃发展,“花呗”作为一种新兴的消费信贷产品,受到了广泛欢迎。但“花呗取出来”的问题一直是用户和从业者关注的重点之一。实际上,“花呗取出来”本身并不符合常规逻辑或操作实际。这是...
如何提升分期乐额度
在讨论如何获取分期乐的额度时,首先需要明确的是,分期乐这类消费金融平台为了保护用户信息安全和维护平台的稳定运营,通常会设定较为严格的信用评估机制。获取额度并不是简单的“套取”过程,而是需要用户通过正规...

羊小咩便荔卡采摘背后的秘密
羊小咩便荔卡,一听起来就让人联想到在宁静的香蕉种植园里,工人们辛勤劳作,用双手精心挑选的成果。但这仅仅是其外在的呈现,真正理解“羊小咩便荔卡怎么套出”,需要深入了解其背后的复杂系统:不仅仅是机械的采摘...

羊小咩信息更新的深层影响
在当代数字生态中,用户频繁面临羊小咩平台基本信息过时或不匹配的困境,这远非简单的操作问题。深入分析发现,多数用户将修改视为临时性动作,却忽略了其背后的数据链路脆弱性。例如,当手机号或头像信息未及时更新...

分期乐额度如何在微信里便捷操作
### 分期乐额度如何在微信中便捷使用 随着移动支付的普及,消费者对金融服务的需求也在不断升级。分期乐作为一种新兴的信用消费工具,逐渐与微信这样的社交平台深度融合,为用户提供了更灵活、便捷的支付方式...