分付套现手续费揭秘
分付套现手续费的构成逻辑源于支付通道的分层定价机制。核心费率通常由商户费率与通道费率共同决定,前者反映交易规模与风险敞口,后者则与支付接口的技术服务成本挂钩。实际执行中,平台会通过动态调整系数将基础费率转化为最终结算金额,例如某类商户的基准费率可能设定在0.6%至1.2%区间,但经过通道溢价、风控成本分摊后,最终呈现给用户的手续费可能浮动在0.8%至1.5%之间。值得注意的是,部分场景下还会叠加资金周转成本,例如通过第三方支付机构中转时产生的额外结算费用。
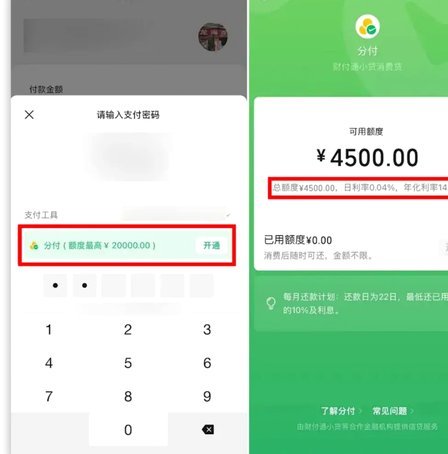
用户信用等级与交易渠道是影响手续费的关键变量。高信用用户往往能获得更优惠的费率,这种差异本质上是平台对风险偏好程度的定价策略。例如,同一笔交易通过支付宝APP直接提现与通过第三方商户代操作,前者可能享受0.6%的费率,而后者因需承担更高风控成本,费率可能攀升至1.2%
不同场景下的费率差异呈现显著的结构性特征。线上场景中,通过支付宝内置功能提现的费率通常低于第三方平台,但需支付更高的资金占用成本;线下场景则可能因POS机具的分润比例产生差异,部分商户通过绑定特定支付通道可获得费率优惠。值得注意的是,部分平台会通过"费率折扣"策略吸引用户,例如承诺首笔交易享受0.5%费率,但后续交易恢复基准价,这种设计本质上是通过短期激励平衡长期成本。
优化手续费成本需要用户具备多维度的策略思维。选择交易时段时,可关注平台费率调整周期,例如部分机构在月末或季度末会临时降低费率以促进资金周转。技术层面,通过聚合支付工具整合多个支付通道,利用费率差异进行套利,但需注意合规性风险。更深层的策略在于提升自身信用评级,通过按时还款、增加使用频次等方式降低风险溢价,这种长期积累的信用价值往往能带来更显著的成本节约。
高手续费背后的隐性成本常被用户忽视。除直接资金损耗外,频繁套现行为可能影响信用评分,进而导致后续金融服务的利率上浮。部分平台通过设置提现限额或延迟到账机制,实质上是在通过隐性成本控制用户行为。用户需建立完整的成本核算体系,将手续费与资金使用效率、信用成本等要素综合评估,避免陷入"低费率高隐性成本"的陷阱。这种多维度的成本分析能力,是优化分付使用效率的核心竞争力。
相关文章
24小时分付套现风险警示
近年来,随着移动支付的普及与发展,“分付”这类新兴金融服务产品逐渐走入人们的视野。然而,在享受便捷的同时,围绕“24小时分付套现电话”的话题也引起了广泛关注与讨论。这种现象背后隐藏着复杂的金融逻辑和社...
取现“秒到”的真相
金融支付链路的复杂性远超于“秒到”的表面承诺。当用户提及“分付取现秒到,取现多久”,其核心问题并非询问一个确定的时间点,而是探究跨层级、跨机构资金流转的真实物理时延。我们必须将支付流程解构为三个相互作...
如何轻松将分期乐额度提现?
分期乐是一款广受欢迎的消费金融服务产品,它提供的额度可以用于多种场景下的支付和借款。对于用户来说,了解如何将分期乐平台内的可用额度转换为现金变得至关重要。实际上,分期乐支持通过申请提现的方式获取现金,...
揭秘羊小咩便荔卡提现背后的秘密
“羊小咩便荔卡如何提现”这一问题,远不止于简单的操作步骤,它扎根于整个金融生态的复杂逻辑,更体现了用户在数字资产管理过程中的潜在风险认知与行为模式。要理解提现的机制,首先要认识到“羊小咩便荔卡”并非传...
美团月付回收平台:灵活还款新方案
## 美团月付回收平台的商业逻辑与潜在风险 美团月付回收平台的出现,并非简单的押款行为,而是对消费习惯转变和用户信任的精妙解读。它提供的核心价值在于,允许用户将美团支付账户中的余额转化为更具流动性的...

如何安全关闭分期乐购物额度
关闭分期乐购物额度并非一个简单的操作,其背后涉及到用户信用、风险控制以及平台商业模式的复杂交互。直接“关闭”额度,意味着用户与分期乐之间的购买协议被终止,相应的信用评估、后续复贷机会都会受到影响。更重...