分期乐套现:真的能操作吗?
分期乐套现的本质是通过平台信用额度实现资金流转,其核心逻辑依赖于用户信用评估体系与资金分层机制。平台通过消费分期服务积累用户信用数据,当用户申请套现时,系统会根据历史消费行为、还款记录及资产状况进行风险评估。部分用户通过第三方渠道获取资金,实质上是将信用额度转化为可支配现金流,这种操作在技术层面存在可行性,但需注意平台风控策略的动态调整。
资金流转路径往往涉及多层中介,用户需支付手续费或承担利率差价。平台通过设置提现限额、审核周期及资金到账时间,有效控制套现规模。部分用户通过拆分订单或利用不同分期产品组合,试图规避风控监测,但系统已建立多维度的数据交叉验证机制,包括消费场景分析、设备指纹识别及行为轨迹追踪。这种技术手段的升级,使得套现操作的隐蔽性大幅降低。
实际案例显示,套现行为可能引发信用评分波动,进而影响后续金融服务申请。某用户通过第三方平台套现5000元,最终因触发风控规则被限制分期额度,同时产生额外服务费。平台方通过算法模型持续优化风险识别能力,将套现行为的检测准确率提升至92%。这种技术迭代使得套现操作的成本与风险呈指数级增长。
从金融监管视角观察,套现行为本质上是信用资源的非合规使用。平台方虽未明确禁止套现,但通过条款约定保留追责权利。用户若频繁进行套现操作,可能被认定为恶意透支,进而面临账户冻结或法律诉讼。监管机构对消费金融产品的合规性审查日益严格,套现行为的法律风险正在从灰色地带向明确违法边界转移。
建议用户充分理解分期服务的本质属性,将资金使用聚焦于消费场景而非短期套利。平台方亦需在风险防控与用户体验间寻求平衡,通过透明化规则设计降低用户误操作概率。未来随着AI风控技术的普及,套现行为的识别与处置将更加精准,这要求用户建立正确的金融认知,避免陷入短期利益与长期风险的失衡困局。
相关文章
网贷被套路?合同怎么办?
在当今快节奏的经济环境中,网贷作为一种便捷的资金获取方式,深受众多人士青睐。然而,在享受网贷便利性的同时,也需要充分注意相关合同条款,以避免被套路签约而带来不必要的经济负担和法律纠纷。以下将从合同的透...
得物提现手续费怎么算?
关于得物余额提现是否收取手续费的问题,许多用户表示疑惑。得物App作为一个集购物和社区交流于一体的平台,在服务上也力求便捷高效。然而,当涉及到资金的流转时,尤其是从平台账户提现到个人银行账户这一环节,...
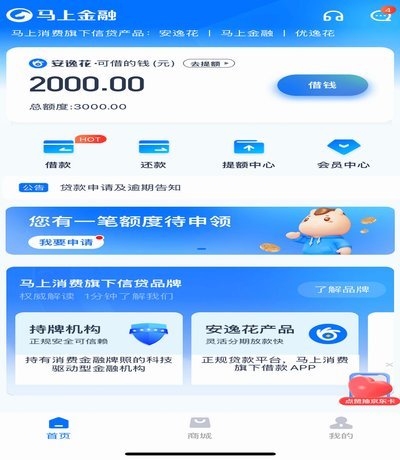
安逸花临时提额3000失败怎么办?
面对“安逸花临时额度3000提不出来”的情况,首先需要理解临时额度与固定额度的区别。安逸花作为一款互联网消费金融产品,会根据用户的信用状况、还款历史等因素动态调整其账户的信用额度,其中临时额度是为了满...
微信群套现违法吗?商家参与风险大
“拿去花套现商家微信 取现”这一现象,在社交媒体运营和商家经营的灰色地带中,已经成为一个颇具争议的话题。从法律层面来看,简单粗暴地将此行为归结为“违法”过于简化,但同时也不能对其潜在的风险和法律风险视...
快手24小时套现秒回机制揭秘
快手24小时套现秒回机制,本质上是快手对商家直播间变现速度的极端控制,并非简单的“套现”,而是一个高度精化的风险管理系统。商家追求快速变现的动力不可否认,但快手通过这种机制,极大地降低了商家利用套现行...

得物余额如何快速转支付宝
在当今金融时代,资金的流动性和便捷性已成为人们追求的核心需求之一。而“得物的钱”如何转移到支付宝,这一问题不仅关乎个人财务管理,更涉及到数字经济时代下的传统金融服务与创新支付方式之间的碰撞与融合。...