羊小咩平台商家信用额度回收背后的博弈
羊小咩额度商家回收现象折射出金融生态的深层矛盾。当商家在平台积累的信用额度面临流动性危机时,回收行为实质是资本逐利逻辑的必然延伸。这种操作往往伴随着数据资产的重新定价,将原本属于商户的信用资源转化为可交易的金融工具。平台方通过算法模型对商家的经营数据进行量化评估,形成差异化的回收报价体系,这种机制既加速了资金周转,也加剧了中小商户的生存压力。值得注意的是,回收过程中的定价权逐渐向头部平台倾斜,形成新的资源垄断格局。
额度回收机制正在重构商业信用体系的底层逻辑。传统信贷模式中,商家的经营数据是静态的信用凭证,而羊小咩模式则将这些数据转化为动态的流动性资产。这种转变催生出新型的信用衍生品市场,商家的交易流水、库存周转率等指标成为可交易的金融标的。平台通过数据建模构建出复杂的估值体系,使得原本不可量化的商业信用具备了金融化属性。这种转型既提升了资金使用效率,也带来了数据资产估值的系统性风险。
商家在额度回收中的博弈呈现出复杂的利益平衡。当平台方通过算法模型对商家进行信用评级时,中小商户往往处于信息不对称的弱势地位。他们需要在资金周转需求与信用资产减值之间做出抉择,而平台方则通过动态调整回收参数来优化整体收益。这种博弈本质上是数据权力与商业主权的冲突,部分商家选择主动出让额度以换取短期流动性,而另一些则通过技术手段进行数据伪装以维持信用评级。这种分化正在重塑商业生态中的权力结构。
额度回收引发的金融风险正在形成连锁反应。当大量商家将信用额度转化为可交易资产时,平台方实质上承担了信用中介职能,其风险敞口远超传统金融业务。一旦市场出现系统性波动,数据资产的估值体系可能瞬间崩塌,导致连锁的信用违约事件。更值得警惕的是,部分平台通过隐性担保或风险分担机制,将风险转嫁给金融机构,最终形成复杂的金融风险传导链条。这种模式在提升效率的同时,也在积累着潜在的系统性危机。
监管框架的滞后性正在加剧市场的不确定性。当前针对数据资产交易的法律规范尚不完善,额度回收涉及的信用评估、数据使用、收益分配等环节缺乏明确的制度约束。平台方在数据采集、模型算法、收益分成等方面拥有绝对主导权,而商家往往处于被动接受地位。这种权力失衡导致市场出现监管套利空间,部分机构通过模糊的法律边界进行风险套利。如何在促进创新与防范风险之间建立平衡,成为监管层面临的重大挑战。
未来额度回收模式的演进将深刻影响商业生态的走向。随着区块链技术与智能合约的成熟,数据资产的确权与流转可能实现更透明的机制设计。但技术革新无法解决根本性的制度矛盾,如何建立公平的数据交易市场、完善信用资产的估值体系、平衡平台与商家的利益分配,仍是行业发展的核心命题。这场由额度回收引发的商业变革,正在重塑数字经济时代的信用规则与权力结构。
相关文章
花呗套现行为揭秘
花呗作为一种便捷的消费金融工具,被广泛应用于日常生活中的购物和支付场景。然而,它也可能成为一些人实施套现行为的手段之一。所谓“套现”,是指通过特定方式将信用卡或虚拟账户的资金转化为现金,以实现资金的直...
便荔卡包取现全流程解析
便荔卡包的取现流程需要明确其与银行系统的关联性。首先需确认卡包是否绑定指定银行账户,部分产品通过银联通道实现资金划转,此时可通过绑定的借记卡进行实时提现。但需注意,此类操作通常受限于发卡机构的清算规则...
揭秘羊小咩便荔卡提现背后的秘密
“羊小咩便荔卡如何提现”这一问题,远不止于简单的操作步骤,它扎根于整个金融生态的复杂逻辑,更体现了用户在数字资产管理过程中的潜在风险认知与行为模式。要理解提现的机制,首先要认识到“羊小咩便荔卡”并非传...
分付套现六大实战技巧解析
### 套现,这个词在金融领域既是技术活,也是高风险动作。它指的是通过某种方式将信用账户中的额度转化为实际可用的资金。比如,你有一张信用卡额度5万,但实际消费只有1万,剩下的4万就是可以“套现”的部分...
分付极速提现,有利息吗?
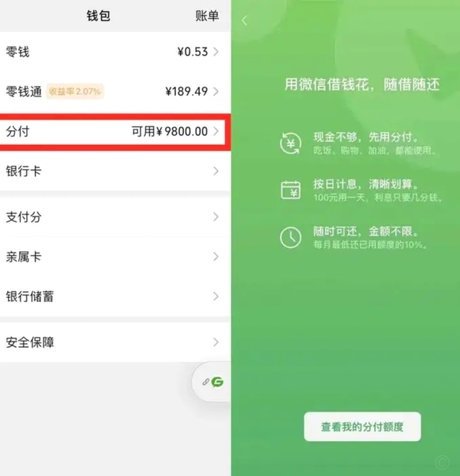
分付24小时取现,本质上是一种快速提现服务,与传统银行体系相比,其核心差异在于加速了资金流动。然而,这个“快”的背后,利息的归属问题远比表面复杂。通常情况下,分付的取现并非直接从银行账户划拨,而是通过...
微信分付能否提现?
微信分付机制,表面上便捷地实现了个人或小团队之间的资金结算,但其本质并非传统银行转账或支付系统。核心在于,微信分付并非直接的资金转移,而是建立在微信支付账户之间的余额存储和抵扣模式之上。你可以将微信分...