去哪儿“去花”提现:能提现吗?如何提现?
去花平台的提现机制依赖于其资金流转路径的透明性。用户通过参与平台活动获得的虚拟权益,本质上是平台承诺的信用额度,而非直接等同于可提现资金。平台通常设置多层风控节点,例如通过第三方支付接口完成资金划转,或依托担保机构进行资金托管。这种设计既保障了用户权益,也规避了直接资金池操作的监管风险。实际提现成功率与用户信用评级、活动规则解读精度密切相关,部分用户因未仔细阅读条款导致权益失效,反映出信息不对称带来的操作陷阱。
平台提现流程中的时间延迟往往源于多重验证机制。从用户提交提现申请到资金到账,需经历身份核验、风险评估、资金清算等环节。例如,部分平台要求用户绑定银行账户后,需等待24小时完成风控模型的评分校准。这种设计既防范了恶意提现行为,也确保了资金流向的可追溯性。用户常忽略的细节在于,部分活动的提现额度受参与次数限制,连续参与可能触发阶梯式提现规则,这需要结合具体活动条款进行动态分析。
提现安全性的核心在于平台的资金存管模式。正规平台通常采用"资金存管+第三方监管"的双轨机制,确保用户资金与平台运营资金物理隔离。例如,部分平台接入银行存管系统后,用户提现资金直接进入指定账户,而非平台自有账户。这种设计有效遏制了跑路风险,但用户仍需警惕部分小型平台可能存在的资金池操作。建议优先选择具备金融牌照、披露存管协议的平台,通过官方渠道核实资金流向透明度。
提现门槛的设置往往反映平台的运营策略。部分平台通过设置提现费率、最低提现金额、时间周期等限制,平衡用户活跃度与资金周转效率。例如,某些活动要求用户完成指定任务后才能解锁提现权限,这种设计既提升用户参与度,也降低平台资金沉淀压力。用户需注意,部分平台可能通过动态调整提现规则,例如在特定时段提高提现费率,这需要持续关注平台公告与用户协议更新。
提现纠纷的解决路径依赖于平台的合规建设。正规平台通常建立完善的争议处理机制,包括客服响应时效、投诉处理流程、证据留存规范等。用户在遇到提现异常时,可通过平台提供的申诉通道提交交易凭证,必要时可要求调取资金流向记录。值得注意的是,部分平台可能设置提现申诉的冷却期,用户需在规定时间内完成操作,否则可能面临权益失效风险。这种设计既保障了平台运营秩序,也提醒用户需及时跟进提现进度。
相关文章
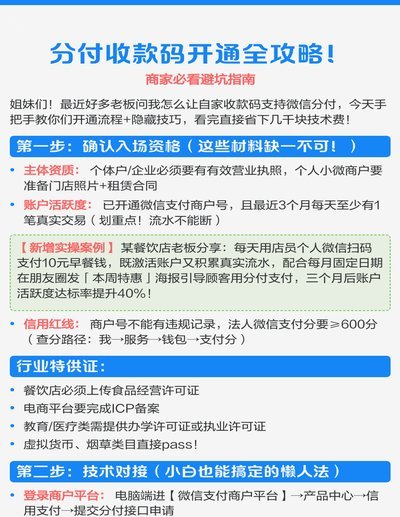
收款码如何解决分期支付问题
很多商家在使用收款码时,会遇到“收分付”的问题,即用户使用分期付款功能时,收款码无法正常获取付款信息,导致交易失败或结算延迟。这并非技术故障,而是分期付款机制与收款码的适配问题,需要从多个层面进行优化...
花呗真的合法吗?消费信贷的法律风险全知道
随着互联网金融的蓬勃发展,花呗作为一款广受欢迎的消费信贷产品,在为广大消费者提供便捷的购物体验的同时,其合法性问题也引起了广泛关注。首先,我们需要明确的是,花呗由阿里巴巴集团推出并运营,后者是一家在中...
得物App提现记录如何撤销
得物App的余额提现功能本质上是平台与用户之间的资金流转节点,其设计逻辑遵循金融合规原则。当用户发起提现操作后,系统会通过第三方支付渠道完成资金划转,这一过程涉及多层风控校验与账务记录。从技术实现层面...
京东白条:延期还款操作指南
面对京东白条延期还款的需求,许多用户可能会感到困惑。首先需要明确的是,京东白条是京东金融提供的一种先消费后付款的信用服务。如需进行延期还款,可以通过以下步骤操作: 1. **登录账户**:首先进入京...
羊小咩:绿色循环经济的新选择
羊小咩商品回收平台近年来在国内市场逐渐崭露头角,以其独特的商业模式和便捷的服务迅速吸引了众多消费者的注意。该平台致力于打造一个绿色可持续的循环经济体系,通过创新的技术手段优化二手市场的流通效率,为消费...

得物余额如何快速转支付宝
在当今金融时代,资金的流动性和便捷性已成为人们追求的核心需求之一。而“得物的钱”如何转移到支付宝,这一问题不仅关乎个人财务管理,更涉及到数字经济时代下的传统金融服务与创新支付方式之间的碰撞与融合。...