花呗贷款合法?风险揭秘与应对
花呗的本质是蚂蚁集团提供的一项消费信贷服务,其合法性问题并非简单的“是”或“否”,而需要从多个维度进行审视。从法律角度看,花呗的业务模式更接近于“循环信用”,类似于信用卡,在合法的循环信用框架内运作。蚂蚁集团作为贷款方,需要具备合法的资质,并符合相关监管要求。从消费者角度出发,其核心是“先消费,后还款”的承诺,只要明确告知消费者相关条款、利率、还款义务,并且消费者在充分知情的前提下同意,就属于合法的民事合同关系。然而,问题的复杂性在于花呗的推广模式以及实际运营中可能存在的过度营销和催收行为,这些行为容易引发消费者纠纷,并涉及监管的边界问题,使其合法性面临挑战。
花呗的利率问题一直是争议的焦点。虽然花呗宣称免除利息,但这并非绝对,而是建立在用户按时还款的基础之上。逾期未还款时,系统会进入“催收”阶段,此时产生的费用,尤其是“滞纳金”,实际上是一种惩罚性利息,其计算方式和收费标准是否合规,需要仔细评估。此外,一些用户反馈花呗的年化利率远高于其他消费信贷产品,这可能涉及信息披露不透明的问题。监管部门对花呗的利率设定和收费行为进行更严格的审查,并确保其与市场规律和消费者保护原则相符,对于维护花呗的合法性至关重要。同时,消费者自身也应仔细阅读用户协议,了解清楚各种费用产生的条件和计算方式,避免产生不必要的纠纷。
花呗在推广过程中,常常伴随着“先消费,后还款”的诱惑,这对于缺乏理财能力或有过度消费倾向的消费者,容易形成依赖性,甚至导致债务危机。一些用户抱怨花呗的额度设置过高,容易导致他们超出自身承受能力进行消费。这种过度营销行为,在一定程度上扭曲了消费者的理性判断,使其承担了超出自身经济能力的风险。监管部门有责任规范花呗的营销行为,限制其过度扩张信贷规模,并加强对用户风险承受能力的评估,避免诱导消费,保障消费者自身的财务安全。只有在确保推广方式合规,避免过度营销的前提下,花呗才能在合法合规的轨道上运行。
花呗的催收行为也常常引发争议。一些用户反映收到了过激的催收短信、电话,甚至受到骚扰。虽然蚂蚁集团有明确的催收规范,但在实际执行过程中,可能存在执行不力或滥用权力的情况。催收行为必须合法合规,尊重消费者的合法权益,不能采用威胁、恐吓等非法手段。 针对用户反馈的催收问题,监管部门需要加强监督,明确催收行为的边界,并对违反规定的行为进行严厉处罚。同时,蚂蚁集团也应建立更加完善的催收机制,加强员工培训,提高服务质量,避免对用户造成不必要的困扰和伤害。
花呗的合法性最终取决于监管的力度和市场参与者的自律。蚂蚁集团需要主动拥抱监管,积极配合监管部门的各项要求,不断完善业务流程,优化用户体验。监管部门则应坚持原则,依法监管,维护市场公平竞争,保护消费者权益。只有形成合力,才能确保花呗在合法的框架下健康发展,更好地服务于消费者。未来的监管重点可能会集中在利率透明度、过度营销遏制、催收行为规范以及数据安全等方面,这些都将直接影响花呗的未来发展方向和合法性。
总而言之,花呗作为一种创新型的消费信贷服务,在提供便利消费的同时,也带来了一些潜在的风险和问题。其合法性并非绝对,而是取决于其运营模式、营销行为、催收方式以及监管的力度等多种因素的综合作用。如果能够有效地解决这些问题,确保合规运营,花呗依然可以作为一种合法合规的消费信贷产品,为消费者提供便利;反之,则面临着合法性的挑战和被淘汰的风险。
相关文章
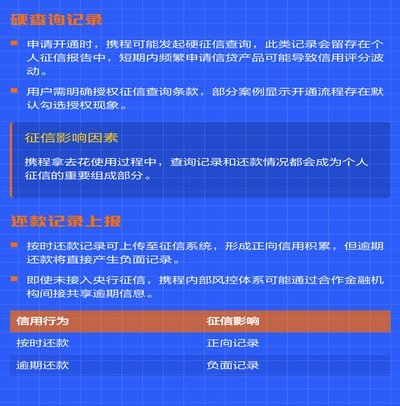
携程拿去花如何取现
在当前的消费环境中,用户对金融产品的灵活性要求越来越高。对于携程推出的“拿去花”服务而言,了解其取现途径和流程至关重要。首先,需要明确的是,“拿去花”是携程旅行网推出的一款信用额度产品,用户可以通过申...
你的信用有多值?
在现代社会,信用价值日益凸显,它不仅关乎个人形象和职业发展,更影响着经济活动的顺利进行。当人们问起“有信用吗”,实际上是在探讨一个个体或组织是否能够长期获得他人信任,以诚信作为行为准则。信用的基础在于...

携程拿去花提现如何实现秒到账?
如何让携程“拿去花”的提现秒到账 许多人使用携程的“拿去花”功能时,都会遇到提现到账慢的问题。其实,只要掌握几个关键点,你也能轻松实现“秒到”。首先,我们必须了解,所谓“秒到”并非携程官方承诺的到...
财富规划:从月付额度开始
## 月付额度:一场关于生活方式的自我对话 月付额度不是一个简单的数字问题,而是一场关于生活方式和价值观的深层对话。它体现了我们对钱、时间和幸福的理解与选择。在这个计算一切的时代,如何合理分配收入,...

微信分期使用全攻略
近年来,随着移动支付的普及,微信分期作为一种新兴的消费方式逐渐走入人们的视野。它不仅为消费者提供了更灵活的资金管理方案,也为商家打开了新的增长空间。本文将深入探讨如何有效利用微信分期功能,并分析其对个...

羊小咩便荔卡采摘背后的秘密
羊小咩便荔卡,一听起来就让人联想到在宁静的香蕉种植园里,工人们辛勤劳作,用双手精心挑选的成果。但这仅仅是其外在的呈现,真正理解“羊小咩便荔卡怎么套出”,需要深入了解其背后的复杂系统:不仅仅是机械的采摘...