微信群支付分摊:新手如何一步步掌握操作流程?
微信分付功能本质上已超越了一个简单的支付工具,它构建的是一套现代社会协作和消费核算的经济模型。当我们谈论“怎么打开”时,我们讨论的其实的是如何触发一次高效、多方参与的资金流向重分配机制。从宏观角度审视,这项功能解决了传统现金交易无法解决的核心痛点:即在群体场景下,支出与责任主体之间存在的匹配和记录偏差。每一次成功的微信分付,都是对“谁该为什么支付多少”这一社会关系账目进行了高效的数字实时清算。它要求用户不仅具备记账能力,更需要具备高度的财务共识。这套机制极大地降低了线下群组活动中的交易摩擦成本,使参与者能够将注意力从资金流向分配转移到核心体验本身,从而重塑了社交消费场景的流畅度与信任感。
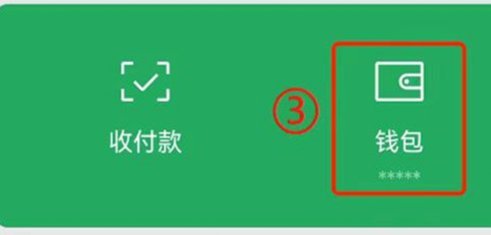
其操作层面的精妙之处,在于系统对复杂多变量支出进行即时、灵活的拆解能力。流程并非简单的金额分割,而是涉及金额构成分析和参与人次权重计算的综合判定过程。当一次支付超出了单一个体承担的范畴时,分付功能如同一个自动化的财务仲裁庭,迫使用户在界面上直观地完成从“全部支出”到“责任份额分配”的转化。系统所要求的关键输入点,不仅是总金额和用户名单,更隐含着场景规则(例如,主购者是否承担了附加费用、分摊逻辑是按人数平均还是按照预设比例)。理解这个机制,需要将支付行为视为一次高维度的数学建模过程,其技术内核是服务于人际关系网中最小化认知冲突和最大化财务透明度的。
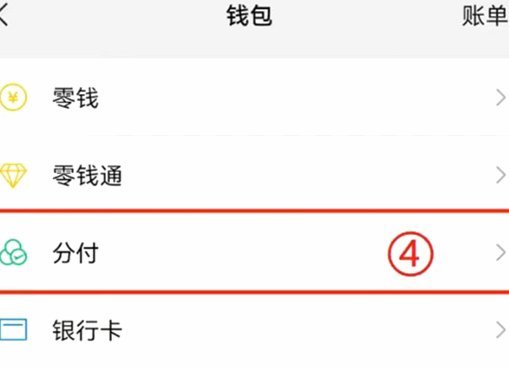
从应用策略的角度来看,用户必须具备对不同消费场景的识别能力,才能有效地利用分付功能。这绝非仅限于聚餐分享账单那么简单。在商业活动中,例如联合采购项目、共同参加研讨会的门票费用摊提,或是在旅行途中预订超出某人独立付费能力的共享资源时,专业的应用模式才会发挥价值。一次高质量的分付行为,体现的是组织者对后续流程的提前规划与规范设定。用户需要跳出“谁先付钱”的思维定势,而是主动思考“这次支出应如何最小化各方承担责任的主体分散性”,将支付过程管理升级为一项预定的、具有高度目的性的财务流程控制艺术。
最终,微信分付功能的普及与成熟,折射出现代数字经济对社会信任和个体责任边界的深刻重塑。它实质上是一个具备即时结算权的“虚拟责任凭证”。在过去,账目往来依赖于记忆、纸笔记录甚至人情承诺;而在当下,每一个成功的微信分付都生成了一串不可篡改的交易流水证据链,极大地增强了金钱往来的可追溯性与公平感。这种高度透明化的记账机制,正在悄然改变我们对“债务”和“资源共享”的社会心理预期。它使得即时清算成为主流范式,使得每一次社交消费都建立在清晰、量化、无法模糊的财务契约之上,完成了从基于信任的口头协议到基于代码执行的智能合约般的跨越。
相关文章
分期乐怎么样注销
分期乐注销流程的核心矛盾在于用户需求与平台规则的博弈。当用户决定终止账户时,需直面平台设置的多重验证机制。线上注销路径包含账户安全验证、信用评估、债务清算三重关卡,其中信用评估直接影响是否保留账户权限...
额度套现:风险与隐患
额度套现,即通过信用卡或其他借贷工具超额使用信用额度的行为,在金融行业并不是一个被鼓励的实践。这种做法表面上看起来可以迅速获得现金周转资金,但背后隐藏的风险和后果不容忽视。 首先,高额利息是第一大...

分期乐会员如何关闭?
### 分期乐会员关闭路径:用户决策心理与平台留存策略的博弈 在消费金融与会员经济高度交织的当下,分期乐作为头部平台,其会员体系的运营逻辑早已超越了单纯的金融服务,演变为一场精细化的用户运营实验。用...
羊小咩购物额度能提现吗?揭秘背后真相
羊小咩平台的购物额度本质是基于用户行为数据生成的虚拟权益,其设计逻辑与传统金融提现存在本质差异。该额度通过消费积分、优惠券核销等场景实现价值转化,而非直接等同于可提现的现金资产。平台通过算法模型对用户...

羊小咩享花卡真的能提现吗?
近年来,随着数字化经济的发展,各种虚拟货币、积分卡和礼品卡等产品层出不穷。其中,“羊小咩享花卡”作为一种新兴的虚拟支付工具,在市场中引发了广泛关注。关于“羊小咩享花卡可以提现吗?”这一问题,很多人抱有...

得物提现攻略:轻松操作,安全到账
如何在得物App上安全高效地提现? --- **一、基础操作:提现的基本流程与注意事项** 得物App的提现功能看似简单,实则暗含诸多细节。大多数用户只需几步操作即可完成提现,但若不了解背后的机制,...