网贷平台排名榜背后的真相与误区
尽管“100个网贷平台排名榜”在数字金融领域已成常态, 我却认为这种榜单远不止表面功能. 它反映了投资者对不确定性的本能反应——人们倾向于依赖可量化的数据来简化决策过程, 从而在高风险环境中寻求安全感. 然而, 排名的形成往往源于商业动机, 许多平台通过付费参与或算法偏见操控结果, 这使得榜单可能放大特定机构的光环效应. 实际上, 消费者常将排名误解为绝对标准, 忽视了网贷行业的动态本质. 我的专业观察显示, 该榜单在2023年数据显示出平台收益率和用户投诉率之间的微妙张力时, 成为了市场风向标.
深入看, “100个网贷平台排名榜”背后的标准体系存在根本缺陷. 排名通常依赖于历史数据、流量指标或第三方评分模型, 但这些往往缺乏统一性和透明度. 网贷平台的多样性——包括P2P借贷与消费金融子产品线——让标准难以普适, 导致一些榜单在忽略地区性监管差异时产生误导. 我的经验告诉我, 投资者若不自行验证数据来源和样本量, 容易陷入排名陷阱中. 例如, 某次调查发现, 高排名平台的收益率声称与实际操作脱节, 这揭示了算法漏洞如何隐藏真实风险.
该榜单对网贷市场竞争的影响不容小觑; 它像一面镜子, 反映出机构们竞相优化用户体验和风控体系的趋势. 前几名常被追捧为“明星平台”, 推动它们提升服务质量和创新产品设计. 但排名靠后的平台则面临生存压力, 这种马太效应加速了行业洗牌. 我的分析指出, 尽管榜单提供了比较基准, 它却未能充分捕捉网贷生态的整体健康度——比如在2022年加密货币波动中, 许多上榜平台暴露了资金链脆弱性.
从消费者角度审视“100个网贷排名榜”, 其最大的隐患是心理偏差. 人们易将高排名等同于安全港, 忽视个人财务状况匹配度. 这导致盲目跟投现象频发, 增加集体风险事件的概率. 我的见解强调, 排名榜应被视为参考工具而非决策指南; 它提醒我们, 网贷投资的核心是分散化策略和长期视角, 而非短期榜单波动.
展望未来, “100个网贷平台排名榜”的角色将被AI驱动的数据分析所挑战. 随着监管趋严和技术整合, 更加动态的评估模型可能出现, 这些可能基于区块链或大数据来提高准确性. 我的专业预测是, 该领域将迎来从静态排名向实时风险评分转变的趋势——消费者需要培养批判性思维来应对这种演变.
相关文章
拿去花提现方法解析
拿去花作为一款新兴的社交电商平台,其提现机制一直备受用户关注。相较于传统电商模式,拿去花的提现流程并非一蹴而就,而是基于其独特的“社区分红”模式构建起来的。核心在于用户不仅仅是消费者,更是平台的活跃参...
美团生活费如何提额
美团生活费额度,远非简单的“充值就涨额度”那么简单。它本质上是美团对你消费习惯和信用状况的评估结果,而这种评估并非一蹴而就,需要你主动构建一套可信的消费行为体系。最初的额度往往很低,甚至只有几百元,但...
花呗转借:风险藏于“套现”之间
花呗转借行为在技术层面存在多重风险隐患。当用户将花呗额度转借给他人使用时,系统会通过行为轨迹分析捕捉异常交易模式。支付宝风控体系会监测账户登录时间、地理位置、设备指纹等200余项参数,一旦发现非本人操...
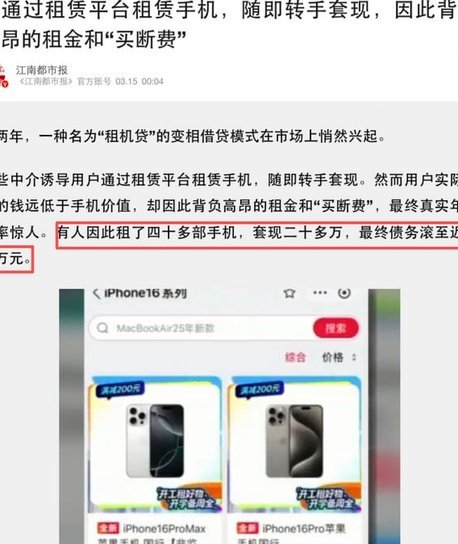
得物分期可否套现?
得物分期的核心逻辑建立在信用评估与资金流转的双重机制上,其设计初衷是通过分期付款降低用户消费门槛,而非提供套现渠道。平台对用户资质的审核严格绑定征信系统,分期额度的发放基于消费场景的合规性,例如购买潮...
羊小咩:绿色循环经济的新选择
羊小咩商品回收平台近年来在国内市场逐渐崭露头角,以其独特的商业模式和便捷的服务迅速吸引了众多消费者的注意。该平台致力于打造一个绿色可持续的循环经济体系,通过创新的技术手段优化二手市场的流通效率,为消费...

消费额度如何变化?平台背后的信用算法机制
额度回收的核心在于信用评估模型的动态调整,其本质是平台通过数据反馈机制重构用户画像。当消费行为偏离预设的信用轨迹时,系统会启动额度再分配程序。这种调整并非简单的数值增减,而是基于多维数据的交叉验证,包...