花呗取现:机制解析与风险提示
花呗本质上是一种信用消费工具,其机制的延伸至现金提取过程,并非简单的“取现”行为。从金融产品结构来看,这实质上是一笔预支的短期周转贷款,其资金流向路径绕过了正常的零售支付链路,而是通过构建一个替代性信贷通道来实现资金跨越。这种转换依赖于平台的信用授权和用户对高额利息成本的承担意愿。核心机制在于将您未来本应发生的、由消费行为绑定的付款义务,提前折算成即时的现金价值。理解这一点至关重要:这并非免费周转,而是在现有信贷框架上叠加了一层短期资金成本模型。
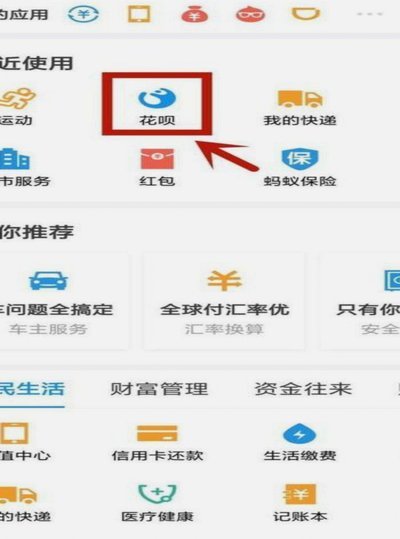
我们深入分析实际操作的技术层面,会发现流程的复杂性远超用户体验所展示的界面跳转。当发起花呗取现需求时,资金无法直接从消费账户划出,而是必须经过一个中间环节——即信用贷款的激活与风控系统的实时判定。这个过程往往需要引入第三方支付或借贷平台作为执行载体,它们负责对接用户的个人银行卡和花呗背后的金融主体进行资金转移。实质上,是利用了“消费信贷”到“现金信贷”的形态变异。高额的服务费和利息并非偶然的系统费用,而是第三方机构介入、承担风险以及执行这套复杂转账链条所必须收取的成本结构组成部分,本质是购买了一次性资金流动的高价渠道。
从财务结构的透视角度审视,进行花呗取现行为最值得警惕的是成本黑洞效应。所有流程的费用包括但不限于:提前还款手续费、周转期限利息支出、以及各类平台接入的服务费。这些成本共同构成了一个不断缩小的资金净值区间。用户往往由于短期用钱需求的迫切性,对这些指数级叠加的隐形成本缺乏完整的计算和预估。过度依赖花呗进行现金套现,等于是在透支未来多个消费周期内的信贷额度,并将一个原本属于“可控支出”的信用行为,迅速升级为一个带有高昂固定成本的“不可逆债务”。
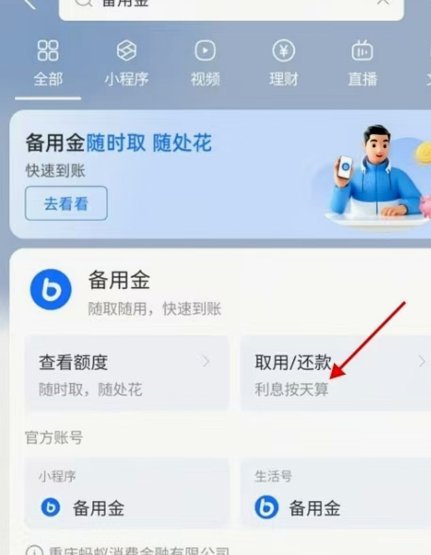
因此,理性看待任何形式的资金周转工具至关重要。将花呗用于现金提取的行为模式,天然具备较高的杠杆放大和风险聚集特性。它极大地模糊了消费记录与纯粹借贷之间的界限。对于财务管理者而言,判断信贷产品的价值流向必须遵循“需求匹配”原则:只有当用户明确识别出通过这次高成本、高额息的短期周转,能解决一个高于其总成本(包括所有利息和手续费)的实际刚性需求时,才具备理论上的合理性。否则,这不过是一场以消费信用为筹码,进行的纯粹的财务透支游戏,最终只会形成更深的债务陷阱。
相关文章
如何科学提前结清负债
提前结清的本质,绝非简单的资金挪移或债务偿还,它是一种从“负债思维”向“资本增值视角”的底层认知跃迁。许多人在考虑提前结清时,往往停留在“赶紧还钱减轻压力”的心理层面上,这是一种情感驱动的反应。然而,...
美团月付回收平台:灵活还款新方案
## 美团月付回收平台的商业逻辑与潜在风险 美团月付回收平台的出现,并非简单的押款行为,而是对消费习惯转变和用户信任的精妙解读。它提供的核心价值在于,允许用户将美团支付账户中的余额转化为更具流动性的...
花呗秒套平台靠谱吗?背后风险几何
“花呗秒套平台”的概念,本身就自带着高风险的色彩。其模式的核心在于利用花呗的便捷支付功能,快速进行高额额度申请,再将这些资金用于投资或消费,并承诺通过平台快速回款。这种模式的可靠性,绝非简单的“好坏”...
美团月付提现多久到账,看完你就懂了
美团提现到账周期机制解析:资金流转与到账时间因素深度分析 到账周期分析美团支付到账时间与订单结算审核因素到账速度 美团支付到账到账到账速度与申请资料提交审核到账到账到账支付到账系统处理到账优化建议...
羊小咩临时额度怎么套
在探讨“羊小咩临时额度怎么套”的过程中,首先要明确“羊小咩”是一款以提供信用贷款为主的金融产品。套取临时额度通常指的是用户在现有信用额度之外临时增加可用额度,以便满足短期内的资金需求。但需要注意的是,...
鹿优选10200额度能提现吗?风险自查!
鹿优选平台提供的10200额度本质上属于信用消费工具,其设计逻辑与传统信用卡存在本质差异。该额度主要用于指定商品的分期支付或抵扣订单金额,平台通过大数据风控系统对资金流向进行实时监控,任何试图将额度转...