如何明智使用白条分分卡消费
白条分分卡消费的核心在于理解其“分期免息”机制与“月付额度”的动态关系。很多人将分分卡视作一种简单的信用卡替代品,但其实它更像是一张带有消费限制的短期信用工具。有效利用的关键并非一味追求高额消费,而是要根据自身还款能力精确规划每一笔支出。分期免息并非绝对自由,超出月付额度部分会产生利息,因此,在购物前务必计算清楚总价、分期数以及每月需还款的金额。值得注意的是,平台的消费场景并非全覆盖,需要了解具体支持哪些商家或品类,避免到账失败或无法享受免息优惠。更进一步说,合理利用分分卡可以优化现金流,将大额支出分散至几个月,减轻短期经济压力,但前提是能够按时足额还款。

白条分分卡的消费场景选择直接影响了实际的收益。与其在日常的小额餐饮娱乐上频繁使用,不如集中于购买高价值、有保值需求的商品,比如家电、数码产品或学习课程。这些品类往往具有较长的使用寿命和潜在的转售价值,即使未来因故需要提前还款,也不会造成较大的损失。同时,关注平台提供的分期优惠活动至关重要,例如某些特定日期的爆款秒杀或品牌合作活动,能够进一步降低商品价格,增加实惠程度。此外,要警惕“先消费后考虑”的冲动购物,避免将分分卡作为满足非必要需求的工具。精明的使用者会将分分卡与平台的其他优惠券、红包等叠加使用,最大化地提升性价比,实现真正的省钱目的。

分分卡的还款方式直接决定了信用评分的健康程度,也影响到未来是否能顺利获得更高的额度。按时全额还款是建立良好信用的基石,避免产生逾期记录和利息费用。平台通常提供多种还款渠道,包括银行卡快捷支付、支付宝/微信自动扣款等,选择最便捷且安全的还款方式至关重要。除了每月固定还款日外,还可以利用“临时全额还款”功能,在有资金的情况下提前偿还部分或全部欠款,降低利息支出。需要注意的是,即使是“最低还款额”,也仅仅是为了维持账户状态,并不能避免利息的产生。对于经常忘记还款的用户,可以设置自动还款提醒或绑定银行卡的自动扣款功能,确保按时还款,维护良好的信用记录。
除了常规消费和还款之外,分分卡的使用还隐藏着一些进阶技巧。例如,关注平台的积分活动,通过完成指定的任务或参与促销活动赚取积分,可以用于抵扣购物金额或兑换礼品。对于经常网购的用户来说,积累的积分可以有效降低实际支出。另外,要学会利用平台提供的投诉和纠纷处理机制,在遇到商品质量问题或商家服务态度不良时及时维权,保障自身权益。更重要的是,定期关注自己的分分卡账单,了解消费明细、还款记录和可用额度等信息,从而更好地掌控个人财务状况。通过不断学习和实践,可以逐渐掌握白条分分卡的各项功能,将其打造成一种高效便捷的支付工具。
白条分分卡并非万能,其本质依然是信用消费。过度依赖分期免息可能会导致盲目消费、债务累积等问题。因此,用户在使用过程中需要保持理性,量力而行,避免超出自身的经济承受能力。将分分卡与其他理财工具结合使用,例如储蓄、基金或股票等,能够实现资产的多元化配置,降低投资风险。同时,也要定期评估自己的消费习惯和财务状况,根据实际情况调整分分卡的额度和使用方式。从长远来看,建立健康的信用记录和良好的消费习惯比短期内的优惠更重要。只有将分分卡作为一种辅助工具,合理规划个人财务,才能真正享受到其带来的便利和实惠。
相关文章
收款码如何解决分期支付问题
很多商家在使用收款码时,会遇到“收分付”的问题,即用户使用分期付款功能时,收款码无法正常获取付款信息,导致交易失败或结算延迟。这并非技术故障,而是分期付款机制与收款码的适配问题,需要从多个层面进行优化...
花呗真的合法吗?消费信贷的法律风险全知道
随着互联网金融的蓬勃发展,花呗作为一款广受欢迎的消费信贷产品,在为广大消费者提供便捷的购物体验的同时,其合法性问题也引起了广泛关注。首先,我们需要明确的是,花呗由阿里巴巴集团推出并运营,后者是一家在中...
花呗提现为何不可行
近年来,随着互联网金融的蓬勃发展,“花呗”作为一种新兴的消费信贷产品,受到了广泛欢迎。但“花呗取出来”的问题一直是用户和从业者关注的重点之一。实际上,“花呗取出来”本身并不符合常规逻辑或操作实际。这是...
得物额度:如何查看与提升?
得物额度获取的机制,以及其实时位置追踪和额度使用情况,已经成为潮品消费场景下一个引人深思的现象。简单理解,得物通过信用评估、交易行为等数据建立用户的风险画像,并基于此动态调整额度上限。这个过程并非静态...
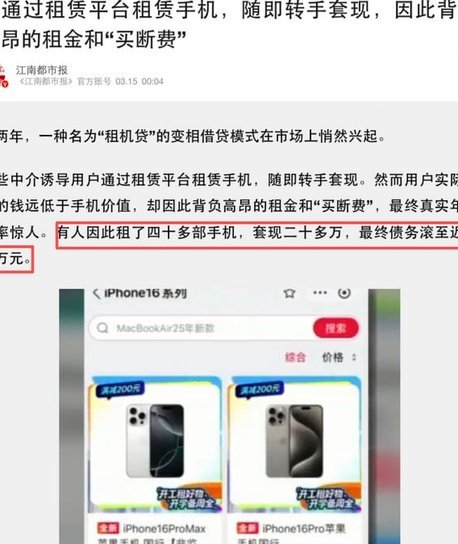
得物分期可否套现?
得物分期的核心逻辑建立在信用评估与资金流转的双重机制上,其设计初衷是通过分期付款降低用户消费门槛,而非提供套现渠道。平台对用户资质的审核严格绑定征信系统,分期额度的发放基于消费场景的合规性,例如购买潮...
如何高效利用白条秒到提现现金
近年来,互联网金融产品层出不穷,其中“白条秒到”因其便捷性和快速性受到不少用户的青睐。它允许用户通过支付宝直接进行购物支付,并在还款日之前享受无息分期付款。然而,对于一些用户而言,他们更 首先,理...