分期乐取现全攻略:额度管理与操作技巧
分期乐取现的核心在于对平台资金流转规则的精准把握。用户需明确区分"取现"与"分期"的本质差异——前者是将信用额度转化为可支配现金,后者则是将消费行为拆分为多期还款。平台通常通过绑定银行卡实现资金划转,但实际操作中存在三重限制:首先,需满足连续3个月
资金流转的底层逻辑涉及复杂的风控模型。平台会通过多维数据交叉验证用户资质,包括但不限于消费频次、还款稳定性、社交关系链等。当用户发起取现申请时,系统会实时调用风控引擎进行风险评估,若发现异常交易模式(如短时间内多次大额提现),可能触发人工审核或临时冻结账户。值得注意的是,平台对资金成本的敏感度远高于传统金融机构,因此会设置动态费率机制,例如在节假日或特殊时段,取现手续费可能提升至0.8%-1.2%。

用户在操作时需特别关注时间窗口与额度波动。平台通常采用"授信额度-已用额度"的双轨制管理,取现行为会即时占用授信额度,导致后续分期额度被动缩减。例如,若用户授信1000元,已用额度为500元,取现500元后,剩余授信将归零。此外,平台会根据用户行为实时调整额度,如连续3天未使用额度可能触发额度收缩,而连续成功取现则可能获得额度提升。

规避风险的关键在于理解平台的激励机制。部分用户发现,通过完成指定任务(如邀请好友注册、完成信用评估)可解锁更高的提现额度。但需警惕的是,某些第三方平台可能通过"取现返现"等诱导性宣传,实际隐藏着高额服务费或隐性违约金。建议用户仔细核对每笔交易明细,注意查看是否包含"资金成本"或"服务手续费"等隐藏条款。同时,避免在非官方渠道进行取现操作,以防遭遇资金冻结或信息泄露风险。
最终,取现行为本质上是对信用资源的再配置。用户应建立清晰的资金规划,区分日常消费与应急资金需求,避免因过度依赖取现功能而陷入债务循环。平台方则通过精细化的额度管理,既保障资金安全,又为用户提供灵活的信用工具。这种动态平衡机制,正是分期乐等平台在金融创新中保持竞争力的核心所在。
相关文章
花呗转借:风险藏于“套现”之间
花呗转借行为在技术层面存在多重风险隐患。当用户将花呗额度转借给他人使用时,系统会通过行为轨迹分析捕捉异常交易模式。支付宝风控体系会监测账户登录时间、地理位置、设备指纹等200余项参数,一旦发现非本人操...
如何提高分期乐额度?
分期乐的额度评估体系本质上是基于用户行为数据的动态模型,其核心逻辑在于风险控制与信用评估的平衡。平台通过分析用户的消费频率、分期金额、还款稳定性等维度,建立多维评分体系。例如,高频小额分期可能被判定为...
如何提升分期乐额度
在讨论如何获取分期乐的额度时,首先需要明确的是,分期乐这类消费金融平台为了保护用户信息安全和维护平台的稳定运营,通常会设定较为严格的信用评估机制。获取额度并不是简单的“套取”过程,而是需要用户通过正规...
提现状态:初审通过与资金流转
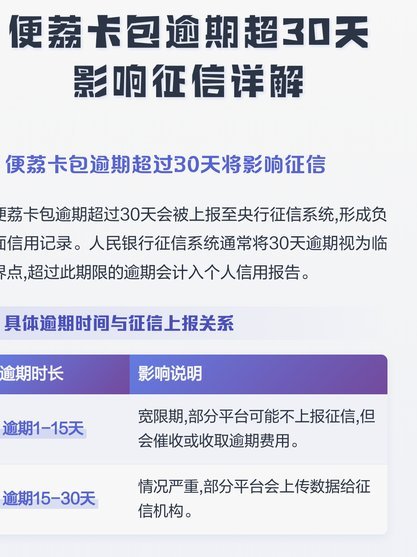
“便荔卡包初审通过提现中”这一状态标签,绝非简单的流程确认,它代表了一个复杂金融服务生命周期中极度关键的临界点。初审的通过本身意味着系统已经完成了多维度的合规性与有效性验证。从技术流程的角度剖析,这个...

羊小咩App如何顺利注销避免坑爹操作
注销羊小咩app,看似是一个简单的操作,实则暗藏玄机,折射出平台运营模式与用户权益保障之间的复杂关系。这并非普通的软件卸载,而是一场涉及账户安全、资金清算、法律合规的多重博弈。许多用户在尝试注销时,往...

花呗秒套平台陷阱揭秘
近期,市场上频繁出现宣称“花呗秒套”的第三方平台,其核心逻辑是通过技术手段快速将用户花呗余额转为现金。这类平台往往以“秒级到账”为噱头,诱使用户轻信其便捷性。然而,实则掩盖了高风险操作:平台需用户授权...