微信分付安全?现金流出风险探析
微信支付分付模式下的现金“套出”行为,本质上是在利用数字资产的可追溯性与物理现金的匿名性之间的天然错位寻求利益最大化。从系统安全角度审视,问题核心并非技术故障,而是交易循环链本身建立在一个不稳固的信任结构之上。当资金通过多方、复杂的支付链路进行过往返,每一次转账记录都在数字记账本上留下了清晰不可磨灭的指纹,这使得所谓的“套出”过程从一开始就缺乏绝对的隐蔽性基础。任何形式的大额、高频度的循环流动,都极有可能触发反洗钱(AML)和反欺诈(Anti-Fraud)系统的深度监控阈值。因此,我们不能将现金安全视为仅由微信支付系统自身的技术防线所保障,而必须将其置于金融监管的广阔视野下审视其潜在的法律风险与资金流向的可识别性。
进一步分析资金流动路径,当“套出”的目的单纯是规避某种形式的交易成本或实现财富跨越介质的变现时,整个过程只是在利用支付系统的功能进行一种高复杂度的资产转换。然而,一旦涉及超出正常交易逻辑范围的行为,如多次小额试探性转账后突然的大笔提现,这立刻会将关注点从“技术操作”转移到了“资金行为异常”。我们必须意识到,现代电子支付系统已经超越了简单的存取款记录功能,它们构成了高度敏感的经济活动监控网络。在这种生态下,“现金安全”无法脱离与监管合规性的挂钩。若循环交易链涉及任何非法目的或明显绕过税收机制的行为,无论资金最终是否实体化为现金,其源头和路径都会成为法律调查关注的首要目标。
真正决定套出现金安全的维度,不是支付通道本身的物理封锁能力,而是你对自身行为边界的认知以及对风险敞口的全盘预判。将支付系统视为一个完美的“匿名管道”,是最大的误区。从经济学角度来看,资金流动的痕迹始终指向交易主体和其背后的利益链条。一旦涉及非法或灰色地带的资金循环,任何绕开监管的行为都极大地增加了个人法律责任(Personal Liability)的风险。现金本身作为最原始的价值载体,虽然物理上具备匿名性,但在现代金融体系中获取它的门槛却越来越高昂,因为它必须通过具有完整记录路径的电子系统进行最终退出。

综上所述,试图利用微信支付的高效率和便捷性进行复杂、循环性的套取行为以实现“现金安全”,其风险远大于收益。这不仅是一个技术层面需要警惕的问题,更是一个涉及到合规底线和金融道德伦理层面的重大认知误区。任何旨在绕开系统监控或改变交易属性的链式行为,都可能在瞬间触及监管红线,导致资金路径被彻底追踪,进而引发法律、经济以及账户限制等多重后果。专业的财富管理与资产转移,必须是以完全合规且可溯源的方式进行,而非依赖于利用数字支付系统的技术盲点来完成的“套娃”式循环操作。对自身行为边界的敬畏和对监管规则的深刻理解,才是确保一切财产形式安全的最根本基石。
相关文章
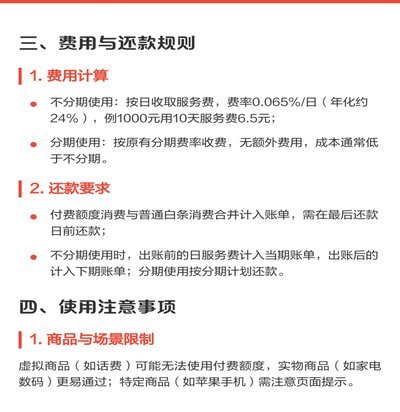
京东白条额度调整指南
京东白条作为一项深受消费者欢迎的信用支付服务,其额度问题一直是用户关注的焦点。然而,在实际操作中,部分用户可能会遇到一个问题:如何将京东白条的额度取出来?这里的“取出”并非指物理意义上的提取,而是更多...
分期乐新版取现操作详解
近期,分期乐进行了一次重要的系统更新。面对这样的变化,用户可能会对如何取现产生疑问。本文将基于最新的系统规则和实际操作流程,详细解析分期乐更新后取现的具体步骤与注意事项。 首先,了解分期乐的最新版...
得物秒到账套现攻略
得物APP作为一种潮流购物平台,它不仅为消费者提供了丰富的商品选择和良好的交易体验,也因其内部的“潮鞋”文化而备受关注。然而,在一些用户看来,得物平台不仅仅是购买商品的地方,更是实现资金快速周转的一个...
美团月付提现多久到账,看完你就懂了
美团提现到账周期机制解析:资金流转与到账时间因素深度分析 到账周期分析美团支付到账时间与订单结算审核因素到账速度 美团支付到账到账到账速度与申请资料提交审核到账到账到账支付到账系统处理到账优化建议...
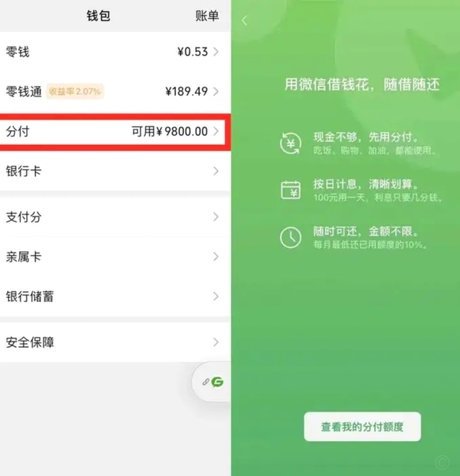
分付极速提现,有利息吗?
分付24小时取现,本质上是一种快速提现服务,与传统银行体系相比,其核心差异在于加速了资金流动。然而,这个“快”的背后,利息的归属问题远比表面复杂。通常情况下,分付的取现并非直接从银行账户划拨,而是通过...
微信分付能否提现?
微信分付机制,表面上便捷地实现了个人或小团队之间的资金结算,但其本质并非传统银行转账或支付系统。核心在于,微信分付并非直接的资金转移,而是建立在微信支付账户之间的余额存储和抵扣模式之上。你可以将微信分...