微信分期功能背后:超级App的底层金融野心
微信此次推出分期功能,并非简单的支付工具迭代,而是底层商业逻辑的重构。长期以来,微信平台依赖高频社交与内容生态沉淀海量交易数据,却受限于金融牌照边界,难以直接打通资金流转的闭环。分期的出现,恰好将消费场景中的信用评估前置化、动态化。它不再依赖传统金融机构的静态风控模型,而是基于用户全链路行为轨迹生成实时信用画像。这种“场景即信用”的模式,实质上是在超级应用内部完成了一次金融基础设施的自我造血。资金流动的颗粒度被极度细化,平台由此获得了从流量变现向资产运营跃迁的关键跳板。
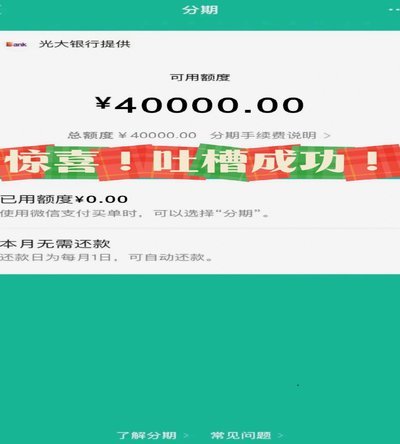
信用额度的无缝嵌入正在悄然重塑普通用户的消费决策机制。当支付环节的摩擦成本被大幅削弱,小额高频的支出边界开始模糊,原本需要跨平台跳转或外部融资的消费行为被完整截留在应用生态内。这种设计降低了交易门槛,却也放大了心理账户的失真效应。用户在虚拟额度支配下往往忽略实际现金流的约束,导致消费惯性从能力驱动转向便利驱动。平台通过降低决策成本换取更高的客单价与复购率,本质上是将金融杠杆转化为场景黏性。生态内的商业流转因此获得持续动能,但也对用户的财务自律提出了隐性挑战。
信用扩张的便捷性必然伴随风险定价的复杂性。依托社交关系链与消费数据构建的风控体系,在识别个体违约概率时具备天然优势,但难以完全规避宏观周期波动带来的系统性传染。当分期工具深度嵌入日常采购、数字服务乃至跨境交易时,债务结构的期限错配问题会被快速放大。平台必须在商业增长与合规底线之间维持精准平衡:既要通过动态利率调节抑制过度负债,又要避免风控过严扼杀场景活力。未来的核心竞争将不再局限于额度规模,而是数据穿透力与逆周期调节能力的综合较量。
这一功能的重磅落地,正在重新划定数字金融的竞争疆域。传统银行与持牌机构原本依赖的利差优势与信息壁垒,被实时场景数据逐步瓦解。支付即信用的模式迫使整个行业从产品导向转向生态导向,单纯提供资金供给已无法建立护城河。对于普通消费者而言,工具本身的优劣取决于其能否真正提升资源配置效率,而非制造虚假的购买自由。当信贷服务彻底隐入生活流,金融的本质将回归到对长期现金流的稳健管理。谁能率先完成从规模扩张到质量运营的切换,谁就能掌控下一轮数字商业的底层规则。
相关文章
美团生活费如何提额
美团生活费额度,远非简单的“充值就涨额度”那么简单。它本质上是美团对你消费习惯和信用状况的评估结果,而这种评估并非一蹴而就,需要你主动构建一套可信的消费行为体系。最初的额度往往很低,甚至只有几百元,但...
白条高效利用攻略
任何对“白条怎么刷”的讨论,本质上探讨的不是消费技巧,而是能否将一款典型的短期周转信用额度,转化为一个有效的、高周转效率的现金流管理工具。误区常在于将其视为单纯的支付渠道,而专业的视角应将其解构为一种...

得物卖家提现指南
得物平台上的卖家提现流程看似简单,实则包含了诸多细节和注意事项。首先,在进行提现操作之前,卖家需要确保账户中的余额足够支付提现手续费,并且要熟悉得物平台的提现规则,比如每日提现次数限制、最低提现金额以...

羊小咩信息更新的深层影响
在当代数字生态中,用户频繁面临羊小咩平台基本信息过时或不匹配的困境,这远非简单的操作问题。深入分析发现,多数用户将修改视为临时性动作,却忽略了其背后的数据链路脆弱性。例如,当手机号或头像信息未及时更新...

花呗秒套平台陷阱揭秘
近期,市场上频繁出现宣称“花呗秒套”的第三方平台,其核心逻辑是通过技术手段快速将用户花呗余额转为现金。这类平台往往以“秒级到账”为噱头,诱使用户轻信其便捷性。然而,实则掩盖了高风险操作:平台需用户授权...

花呗天猫“秒套”自动扣款?如何彻底关闭与管理额度
花呗天猫秒套作为一种结合信用支付与平台优惠的特殊场景,其运行机制本质上是通过系统算法对用户消费行为进行实时匹配。当用户在天猫购物时,系统会根据账户的信用评分、历史消费数据及当前购物车商品属性,自动触发...