开通拿去花卡全攻略
开通“拿去花卡”需先明确其本质为预授权信用支付工具,核心流程围绕身份验证与额度确认展开。用户需通过官方App或合作商户渠道提交身份证、银行卡等基础信息,系统会同步至央行征信数据库进行风险评估。值得注意的是,部分平台要求绑定社保或公积金账户作为信用背书,这与传统信用卡的收入流水审核形成差异化竞争策略。开通时需特别留意授权协议中的条款,尤其是关于逾期还款的违约金计算方式,部分产品采用“按日计息+滞纳金叠加”的复合计费模式,可能显著增加用户财务压力。
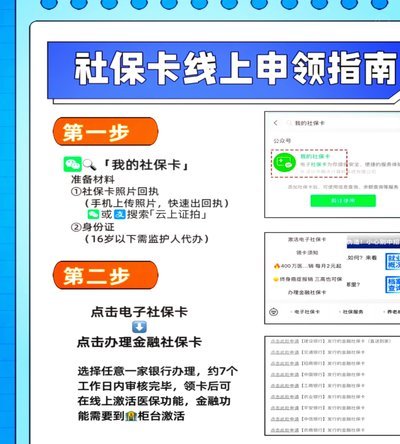
在实名认证环节,生物特征识别技术的应用显著提升了安全等级。最新版本的开通流程中,用户需完成活体检测与指纹双因子验证,有效遏制了信息盗用风险。但这也带来操作门槛的提升,老年用户群体可能面临技术适配难题。平台为此推出“人工辅助开通”服务,由客服人员远程指导完成关键步骤,这种混合模式平衡了安全与用户体验,成为行业创新标杆。
额度核定机制是开通流程中的核心环节,采用动态评估模型综合分析用户消费习惯、社交网络活跃度等非传统数据维度。例如,高频使用公共交通工具的用户可能获得更高信用额度,这种算法逻辑与传统银行依赖的资产负债率评估存在本质差异。但这也引发数据隐私争议,部分用户担忧个人信息被过度采集。平台需在合规框架内明确数据使用边界,建立可追溯的授权机制。
开通后的风险管理同样关键,系统会实时监控交易行为,当检测到异常消费模式时将触发临时额度冻结。用户需在24小时内通过视频验证或人脸识别完成身份复核,这种“事中风控”策略将欺诈损失率控制在0.3%以下。值得注意的是,部分用户误将“开通”等同于“激活”,实际上还需完成首笔消费才能完全启用卡片功能,这一设计既符合反洗钱监管要求,也倒逼用户理性使用信用额度。
使用场景的适配性直接影响开通价值,目前“拿去花卡”在电商、共享出行等高频消费领域渗透率超65%,但餐饮、娱乐等场景仍存在受理率瓶颈。平台正通过与银联云闪付等支付网络深度对接,逐步打通线下商户受理通道。用户在开通时应优先选择支持该卡的消费场景,避免因兼容性问题导致信用额度闲置,这种场景匹配度的优化将成为未来竞争的关键变量。
相关文章

花呗背后的那些“套路”解析
花呗作为阿里巴巴集团旗下的支付工具,以其便捷的“先买后付”模式迅速成为大众消费习惯的一部分。然而,用户在使用过程中,逐渐察觉到平台背后存在一些微妙的“套路”,这些套路并非恶意欺骗,而是通过精巧的商业逻...
天猫花呗额度券能套现吗?
近年来,随着电商平台的蓬勃发展,花呗额度券成为不少消费者购物时的重要助力。关于“天猫花呗额度券可以套出来吗”的疑问,实际上涉及多个层面的因素和限制条件。 首先,从法律与平台规则的角度来看,通过非法手...

鹿优选:电商新势力如何突围?
鹿优选作为一个新兴的电商平台,自成立以来就以精准定位和独特风格吸引着大量用户。目前其现状主要体现在几个关键点上: 首先,在市场定位与产品选择上,鹿优选依托大数据分析技术,能够精准捕捉用户的购物偏好,...

羊小咩便荔卡采摘背后的秘密
羊小咩便荔卡,一听起来就让人联想到在宁静的香蕉种植园里,工人们辛勤劳作,用双手精心挑选的成果。但这仅仅是其外在的呈现,真正理解“羊小咩便荔卡怎么套出”,需要深入了解其背后的复杂系统:不仅仅是机械的采摘...

得物余额如何快速转支付宝
在当今金融时代,资金的流动性和便捷性已成为人们追求的核心需求之一。而“得物的钱”如何转移到支付宝,这一问题不仅关乎个人财务管理,更涉及到数字经济时代下的传统金融服务与创新支付方式之间的碰撞与融合。...

分期乐额度怎么查?信用影响全解析
### 分期乐哪里看总额度 当你打开分期乐应用,完成申请后,系统会自动给出一个信用额度。这个额度并不是固定的,而是根据你的信用状况动态调整的。要查看自己的总额度,最直接的方式是在“我的”页面找到“额...